FairRENTE
  • Privat 
  • Erhverv 
  • Markedsrente 
    • Lav Risiko 
    • Uden Binding 
  • Sådan Gør Du 
  • Vidensbank 
  • Om FairRENTE 
    • Kontakt 
    • Medier 
Kom Igang

Vidensbank · 30. marts 2026 · 7 min. læsning

Højeste indlånsrente på din opsparing

Forside / Vidensbank / Højeste indlånsrente på din opsparing

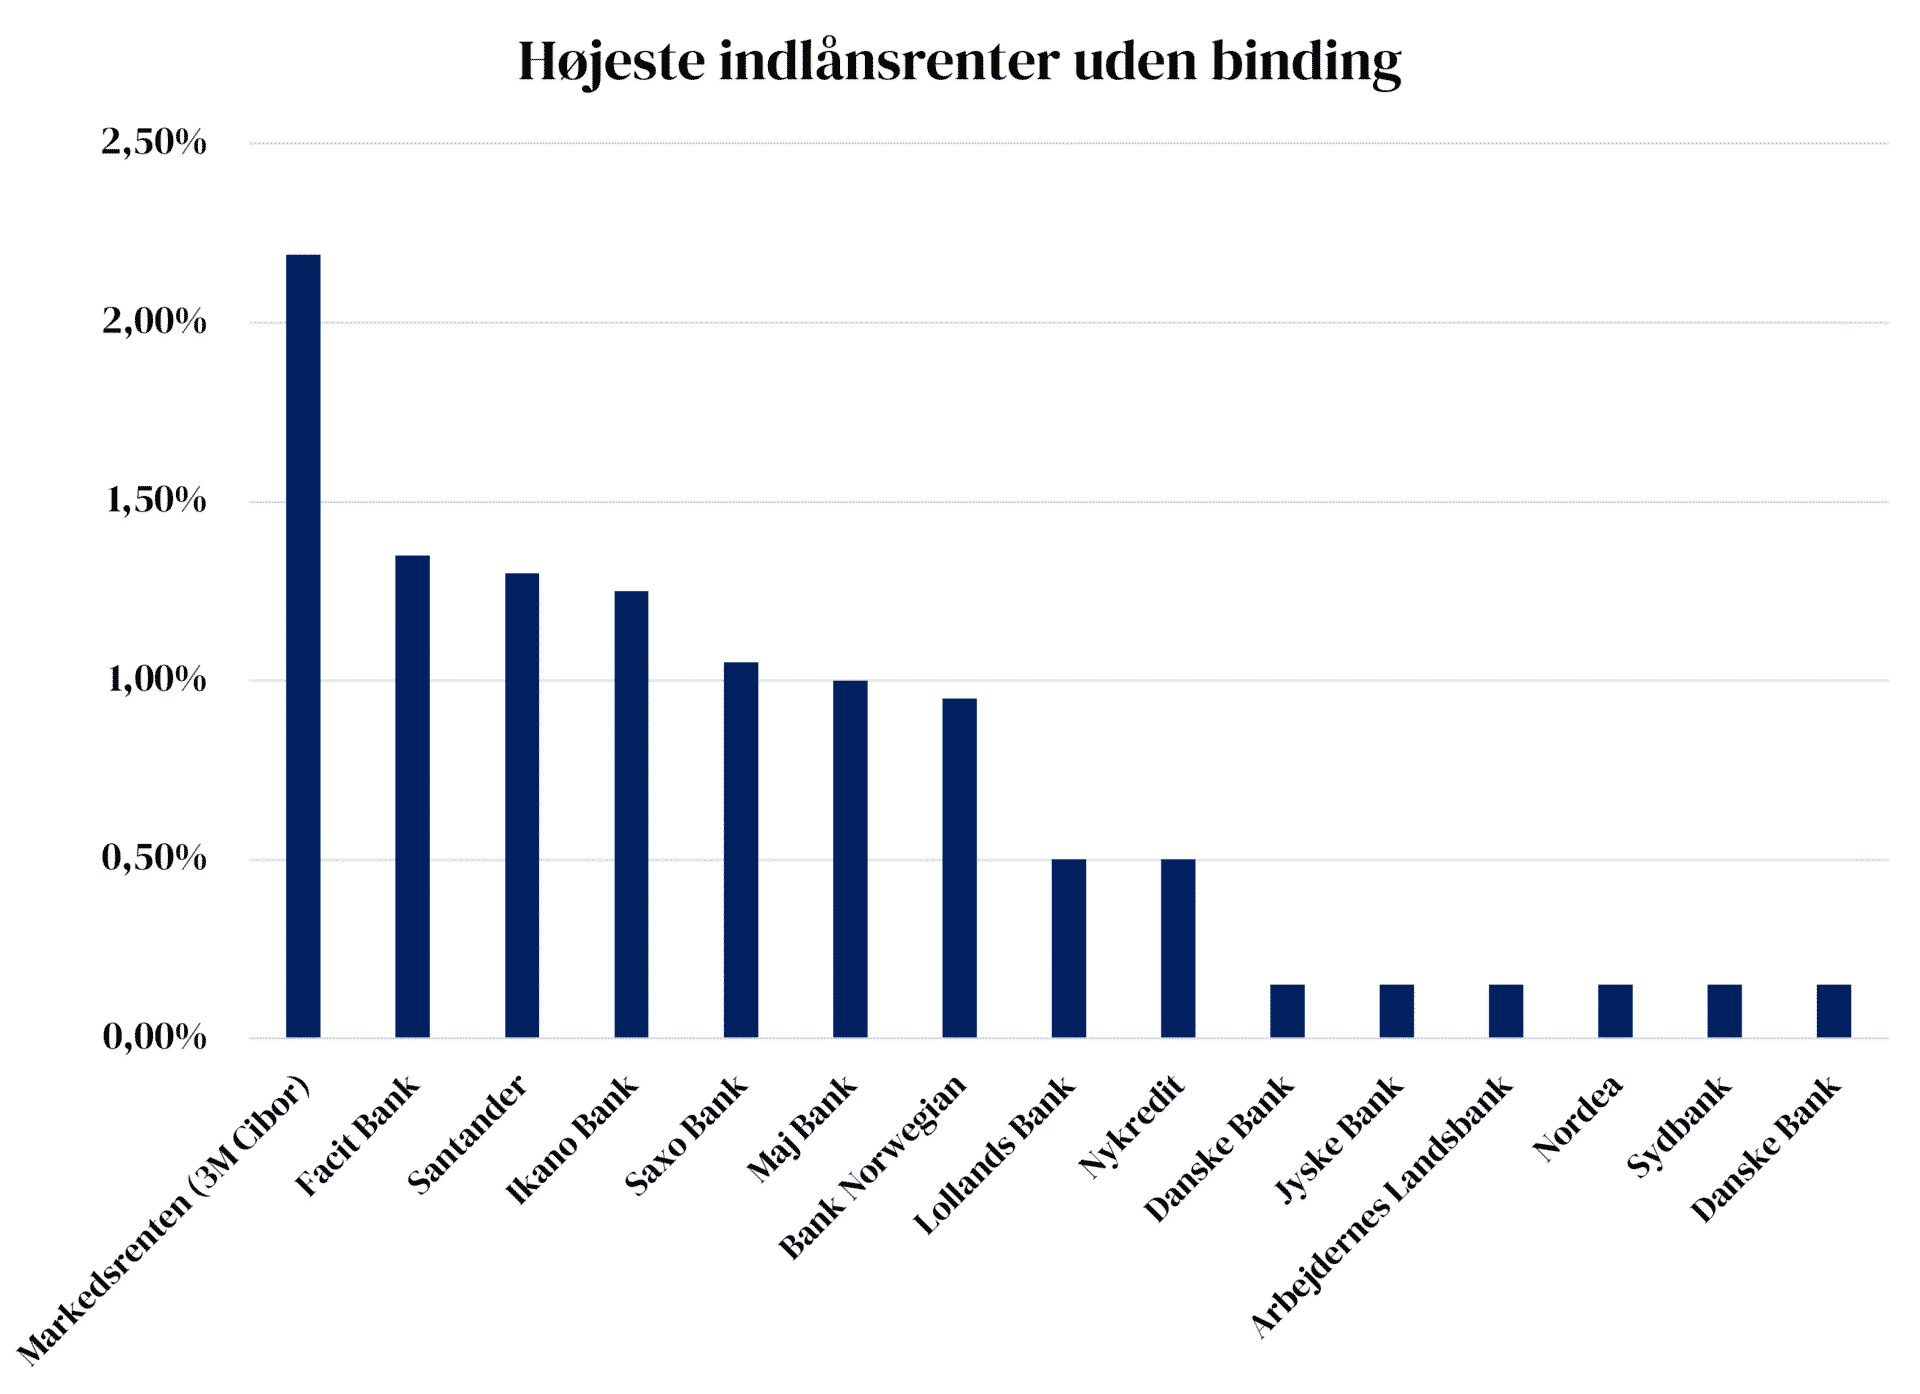
Her hvor du finder den højeste indlånsrente uden binding:
Højeste indlånsrente uden binding

Hvad er indlånsrente?​

Når du sætter penge ind på en konto, låner du faktisk banken penge, og som enhver låntager, skulle banken jo betale lidt for besværet og risikoen. Det gør de gennem indlånsrenten.

I teorien burde den følge markedsrenten, som hænger tæt sammen med Nationalbankens foliorente. Når Nationalbanken hæver renten på, stiger markedsrenten og visa versa.

0% i rente

Men selvom markedsrenten i dag ligger omkring 2%, får de fleste danskere stadig 0% eller tæt på 0% i rente på deres indlån. Selv bankernes ”høj rente konto”, eller ”top rente konto” kommer heller ikke tæt på markedsrenten.

Forskellen mellem markedsrenten og det, bankerne giver kunderne, kaldes indlånsmarginalen, og den er steget markant de seneste år.

Kort sagt: Bankerne har fulgt med markedsrenterne op på deres udlån, men er ikke fulgt med på renten på indlån.

Det er en væsentlig del af forklaringen på, hvorfor bankerne de sidste flere år har leveret rekordoverskud.

Nedenstående graf viser, hvad man kan få på en opsparingskonto uden binding i forskellige banker. Tabellen viser derfor, hvor man kan få den højeste rente. Grafen er et ”øjebliksbillede” den 23. maj 2026, men illustrerer forskellen på renterne i bankerne, og den rente bankerne selv opnår på deres overskudslikviditet (Markedsrenten, 3M Cibor)

Sådan fastlægges indlånsrenten

Indlånsrenten lyder måske som et objektivt tal – men den er snarere resultatet af et samspil mellem:

  1. Pengepolitik (Nationalbankens signaler)
  2. Makroøkonomiske forhold (inflation, renter)
  3. Bankens behov (strategi, konkurrence, likviditet)

Ad 1. Pengepolitik

Den vigtigste faktor, der påvirker indlånsrenten, er Danmarks Nationalbanks pengepolitik – nærmere bestemt den såkaldte foliorente. Dette er den rente, som bankerne får, når de placerer penge hos nationalbanken natten over. Hvis foliorenten er lav, har bankerne mindre incitament til at tiltrække indlån med høje renter, fordi de selv ikke kan få meget ud af overskudslikviditeten.

Eksempel: I 2020 var foliorenten negativ, og det medførte, at mange banker begyndte at opkræve negative renter på store indlån. I 2023 begyndte renten at stige igen. Bankernes indlånsrenter steg, men ikke så meget som markedsrenten.

Ad 2. Inflation og forventninger

Hvis inflationen er høj, har dine penge mindre købekraft i fremtiden. Derfor kan banker blive presset til at hæve indlånsrenten. Ikke nødvendigvis for at give dig en god handel, men for at sikre, at deres kunder ikke hæver alle pengene og investerer dem andre steder.

Men bankerne er forsigtige. De reagerer ofte først på renteændringer fra nationalbanken, og inflationens indflydelse kommer i anden række.

Ad 3. Udbud og efterspørgsel efter likviditet

Hvis banken har brug for penge – fx til at kunne udlåne mere til boligkøb eller virksomheder – kan de skrue lidt op for indlånsrenten for at lokke flere penge ind. Men hvis banken allerede har rigeligt med indlån og ikke har nogen god måde at bruge pengene på (altså udlåne dem med fortjeneste), ja så er der ingen grund til at tilbyde dig noget særligt for dine penge.

Bankens behov er den mest betydende faktor, og da bankerne har rigelig med likviditet (indlån), holder de indlånsrenterne lavt.

Hvad skal du være opmærksom på?

Når man skal placere sin opsparing, er det, ud over indlånsrenten, også en god idé at kigge på:

  • Bindingsperiode
  • Dekort eller straf gebyr hvis du penge skal ud før aftalt periode
  • Gebyrer

Bankens strategi og kapitalbehov

En bank med lav udlånsvækst eller lav risikovillighed kan vælge at holde indlånsrenten nede. Omvendt vil en aggressivt voksende bank typisk tilbyde bedre vilkår for at få fat i nye kunder og kapital.

Hvis en bank vokser hurtigt og betaler meget for indlån, kan det være et rødt flag hvor vi seneste så eksempler på nødlidende banker og konkursen af Amagerbanken og Roskilde bank i 2008-2011.

Forskellen mellem indlånsrenter og markedsrenten

FairRENTE investerer i de samme obligationer som bankerne, men hvor bankerne beholder det meste, og nogle gange det hele selv, giver FairRENTE dig hele markedsrenten efter 0,25% omkostninger løbende.

Danskernes indlån var i april 2026 på svimlende DKK 1.250 mia. for private husholdninger og pensioner og yderligere DKK 600 mia. for virksomheder. Bankernes indtjeningsmarginal har i det seneste 12 måneder været på lidt over 2%, hvilket svarer til omkring DKK 20mia., som danskerne går glip af ved ikke at få markedsrenten.

I lande som England og USA har private og virksomheder for længst fået øjnene op for pengemarkedsfonde som et alternativ. Her er det blevet mainstream at placere sin opsparing i produkter, der følger markedsrenten. Af samme årsag er konkurrencen om borgernes penge større i udlandet og indlånsmarginalen mindre, hvilket giver en højere indlånsrente.

Hvis du har interesse i at høre, hvordan du kan få en sikker og stabil placering, er du meget velkommen til at kontakte os eller læse mere om FairRENTE her
FAQ

Er 2% en høj rente?

2% for i indlånsrente er typisk meget højere end det bankerne kan tilbyde. De fleste konti i bankerne bliver forrentet med 0% og gennemsnittet for alle konti er 0,44% jævnfør Nationalbanken

Hvad bliver indlånsrenten i 2026

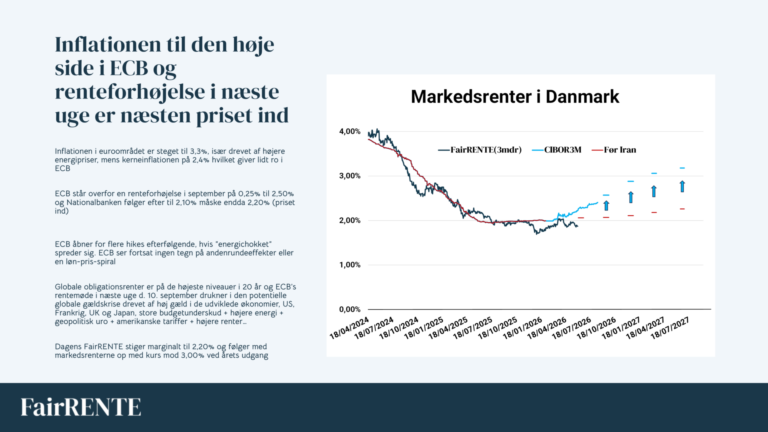
Renterne i første halvår 2026 været meget rolige, men har været stigende fra slutningen af første halvår, og der forventes tre rentestigninger af 0,25% frem mod 2027

Er renten på vej op?

Det korte svar er: Ja. Efter USA har angrebet Iran, og Hormuzstrædet er lukket er olie- og olieprodukter steget kraftigt i pris, hvilket har fået priserne til at stige. Centralbanken i Euro-zonen (ECB), har et mål om at priserne ikke må stige mere end 2% om året, og det ventes at ECB vil hæve renterne for at holde priserne i ro.

Hvad er indskydergaranti?

Indskydergarantien er en ordning, hvor beløb op til 750.000 kr. er dækket af Garantiformuen. Garantiformuen var ultimo 2025 på ca. 12,5mia. kr.

Disclaimer

FairRENTE
Fairrente KL (herefter ”FairRENTE”) er en UCITS afdeling i Investeringsforeningen PortfolioManager. Afdelingen investerer i korte danske stats- og realkreditobligationer. Afdelingen har to klasser Fairrente kl f (konto-til-investeringskonto gennem Fundmarket.dk) og Fairrente kl n (fondskode DK0062840195, noteret på Nasdaq). Begge klasser har samme afkast, men har forskellige NAV, da investorerne har investeret på forskellige tidspunkter.

En bankkonto har indskydergaranti på 100.000 EUR (svarende til 750.000 kr.). Indskud over 750.000 i en bank er derved forbundet med risiko på banken. Renten på en bankkonto fastsættes af den enkelte bank.
En investeringskonto med FairRENTE KL er ikke omfattet af indskydergarantien, og den fremtidige rente er ikke kendt på forhånd. Midlerne investeres i korte danske stats- og realkreditobligationer. Den angivne forventede rente (Dagens FairRENTE) er baseret på de underliggende obligationers forventede afkast efter omkostninger og udgør ikke en garanti. Den faktiske rente afhænger af markedsudviklingen og kan afvige væsentligt, herunder blive negativ.
Når der overføres til investeringskontoen i Fundmarket, hvor FairRENTE er valgt, bliver der købt investeringsforeningsbeviser i FairRENTE. Da der primært investeres i AAA-ratede obligationer, er kreditværdigheden bedre i FairRENTE i forhold til de danske banker ved beløb over 750.000 kr. Selvom FairRENTE har den laveste opnåelige risikoklassifikation for fonde vil forrentningen variere med udsving på de finansielle markeder. Afkastet kan derfor både kan være positiv og negativ.

Historiske renter i FairRENTE
De historiske renter er beregnet ud fra en modelportefølje på baggrund af de officielle markedsinformationer, og er den forventede rente for de underliggende obligationer i FairRENTE på en tremåneders periode efter omkostninger.
I dokumentet med afdelingens centrale information (PRIIP) er den anbefalede investeringsperiode et år, som er den korteste periode fastsat af myndighederne. FairRENTEs tremåneders periode er derved sat kortere end den anbefalede investeringsperiode i PRIIP, da varigheden i FairRENTE typisk er omkring tre måneder og maksimalt seks måneder.
I PRIIP fremgår det, at den forventede rente (IRR) for FairRENTE ved exit efter 1 år er 0%. Beregningerne er lavet ud fra en længere tidserie, hvor obligationer, som kunne indgå i modelporteføljen, har haft negativ rente. Dagens FairRENTE er et udtryk for markedsrenten og markedsrenten er steget væsentligt fra januar 2022 (som det også kan ses af graf på slide 3). Dette er baggrunden for, at ”Dagens FairRENTE” er højere end den forventede rente (IRR) i PRIIP.

Det unikke er: • Den lavest mulige risiko i markedet • Konto til konto løsning til alle • VSO midler
Del artiklen LinkedIn Facebook X E-mail
← Tilbage til Vidensbank

Vidensbank

Læs også

Se alle artikler

9. september 2026

Nationalbanken intervenerer igen, er en isoleret dansk renteforhøjelse næste skridt?

Er tiden inde til et "overraskende" rentehop fra Nationalbanken?

Læs artiklen →

2. september 2026

SEMINAR: FairRENTE, Steen Bocian fra Børsen og Falcon Invest hos Saxo Bank i Tuborg Havn

WEBINAR: Falcon Fondsmæglerselskab og FairRENTE inviterer til en eftermiddag / aften med fokus på investering, renter og den…

Læs artiklen →

1. september 2026

ECB hæver renten, men er en ny gældskrise den større historie?

ECB står foran en renteforhøjelse, men stigende globale obligationsrenter og rekordhøj statsgæld kan blive den større historie.

Læs artiklen →

Ingen artikler matcher din søgning.

Nyhedsbrev

Tilmeld dig vores nyhedsbrev

Tilmeld dig vores nyhedsbrev, og modtag nyheder fra FairRENTE

FairRente er også omtalt i

Samarbejdspartnere

Nasdaq logo

Nogle spørgsmål?

Kontakt os direkte eller udfyld kontakt formularen på vores kontakt side.

Kontakt Os

FairRENTE

Tordenskjold Invest ApS

CVR-nummer: 44288605

Lundbyesgade 5, 1771 København V.

kontakt@fairrente.dk

+45 31 73 70 30


Kontakt: 08:00 – 20:00

Vi glæder os til at høre fra dig.
Du er velkommen til at udfylde formularen, hvis du vil høre mere om FairRENTE.


  • Facebook
  • X.com
  • LinkedIn
  • Instagram
  • Nasdaq
  • Morningstar
Information

Vi henviser dig til at læse prospektet og dokumentet med central information (PRIIP-dokumentet), inden du træffer en endelig investeringsbeslutning.

Rådfør dig altid med dine professionelle rådgivere om juridiske, skattemæssige, finansielle og andre aspekter, der kan være relevante for at vurdere egnetheden og hensigtsmæssigheden af en investering.

Fairrente kl f er aktiveret på fundmarket.dk:

PRIIP- Fundmarket er producent af PRIIP for FairRENTE, og kan erhverves på fundmarket.dk

Find PRIIP dokumenter her

Fairrente kl n:

Handelsblanket

PRIIP- Fundmarket er producent af PRIIP for FairRENTE, og kan erhverves på fundmarket.dk

Find prospekt her

Finanstilsynet

Afdeling FairRENTE KL er godkendt af Finanstilsynet.

Danish Financial Supervisory Authourity. FT ID: FT-nr. 11200-029

Vores sider
  • Om FairRENTE
  • Markedsrenten
  • Privat
  • Erhverv
  • Sådan Gør Du
  • Videnscenter
  • Kontakt Os
  • Privatlivspolitik

FairRENTE

© 2026 · FAIR RENTE · CVR: 44288605

kontakt@fairrente.dk