FairRENTE
  • Privat 
  • Erhverv 
  • Markedsrente 
    • Lav Risiko 
    • Uden Binding 
  • Sådan Gør Du 
  • Vidensbank 
  • Om FairRENTE 
    • Kontakt 
    • Medier 
Kom Igang

Vidensbank

FairRENTE Vidensbank

Hold dig opdateret via vores artikler og Q&A

Se seneste nyhederSpørgsmål og svar

Vidensbank

Vores seneste nyheder

Seneste 9. september 2026

Nationalbanken intervenerer igen, er en isoleret dansk renteforhøjelse næste skridt?

Er tiden inde til et "overraskende" rentehop fra Nationalbanken?

Læs artiklen →
2. september 2026

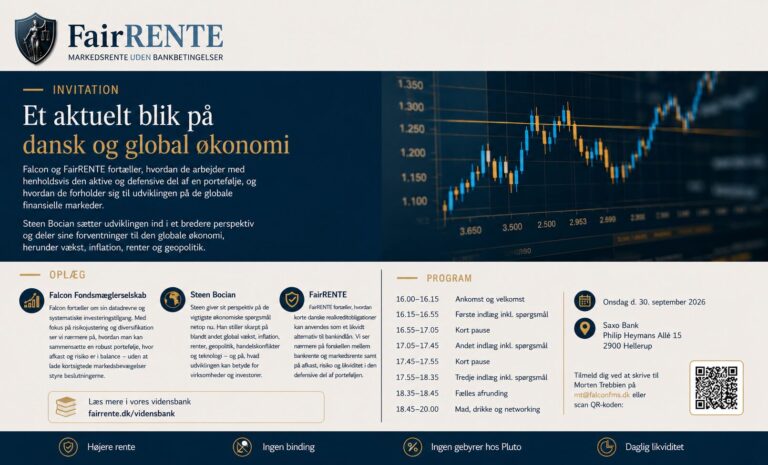
SEMINAR: FairRENTE, Steen Bocian fra Børsen og Falcon Invest hos Saxo Bank i Tuborg Havn

WEBINAR: Falcon Fondsmæglerselskab og FairRENTE inviterer til en eftermiddag / aften med fokus på investering, renter og den…

Læs artiklen →
1. september 2026

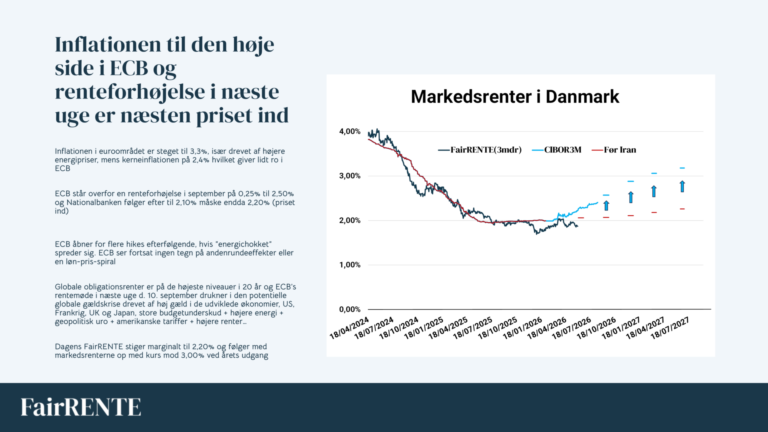
ECB hæver renten, men er en ny gældskrise den større historie?

ECB står foran en renteforhøjelse, men stigende globale obligationsrenter og rekordhøj statsgæld kan blive den større historie.

Læs artiklen →
30. august 2026

Opsparing uden binding med høj rente

Læs artiklen →

13. august 2026

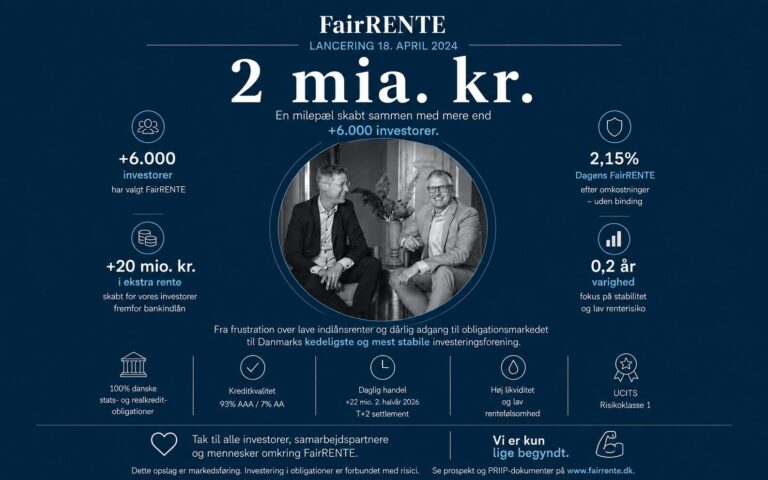
DKK 2.000.000.000

2.000.000.000

Læs artiklen →

11. august 2026

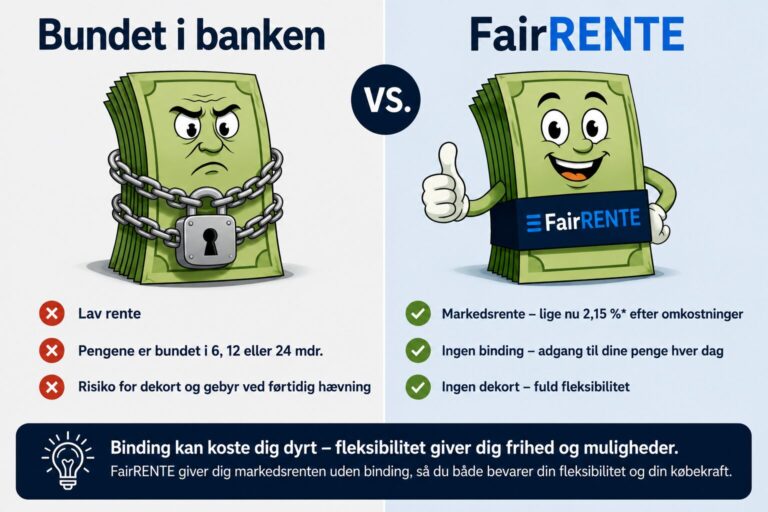
Skal man binde sine penge i banken?

Hvorfor det sjældent kan betale sig at binde sine penge i banken

Læs artiklen →
26. juli 2026

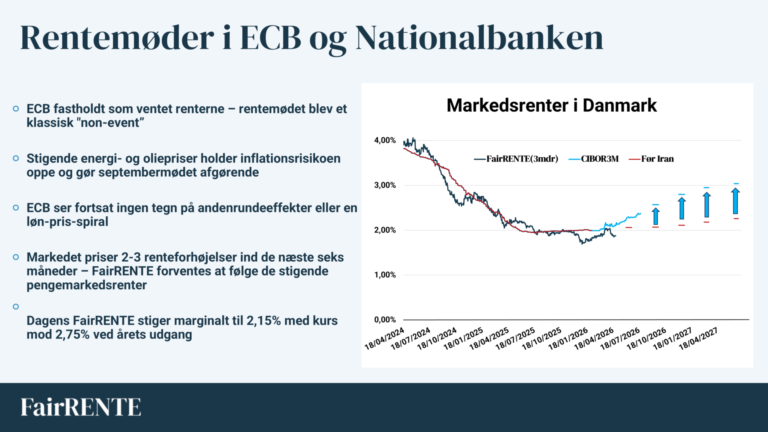
ECB leverede et non-event, men september kan blive årets vigtigste rentemøde

ECB fastholdt renterne i juli 2026. Markedet forventer fortsat 2-3 renteforhøjelser de næste seks måneder, hvilket kan løfte…

Læs artiklen →
10. juli 2026

Første halvår 2026 nyhedsbrev

1. halvår 2026

Læs artiklen →

7. juli 2026

VSO investering

VSO-investering: Hvilke investeringer kan indgå i virksomhedsordningen?

Læs artiklen →
7. juli 2026

Virksomhedsskatteordningen (VSO)

Få mere ud af virksomhedens overskud

Læs artiklen →
5. juli 2026

WEBINAR: Få markedsrenten på din virksomheds overskudslikviditet

WEBINAR: Få mere ud af virksomhedens overskudslikviditet

Læs artiklen →
18. juni 2026

Forældrekøb og VSO

Læs artiklen →

16. juni 2026

Lavrisiko-investering

Læs artiklen →

11. juni 2026

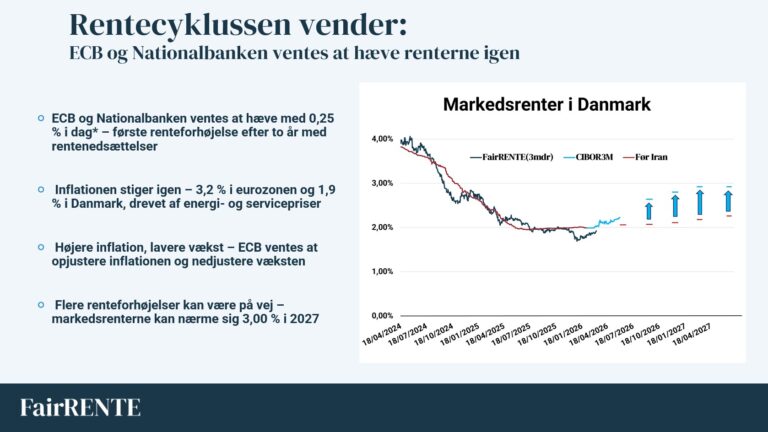
Rentecyklussen vender: ECB og Nationalbanken ventes at hæve renterne igen

Læs artiklen →

31. maj 2026

Du behøver ikke spise dine mursten

De fleste bruger livet på at spare op. Men på et tidspunkt går du fra opsparing til nedsparing,…

Læs artiklen →
22. maj 2026

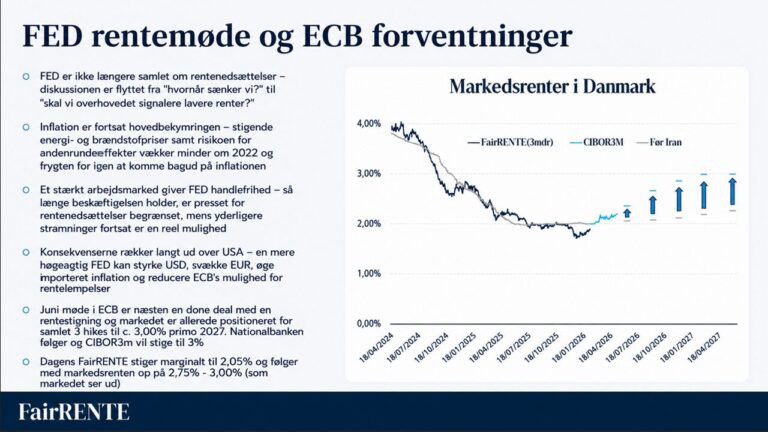
FED rentemøde og ECB forventninger

Splittelsen i FED er tydeligere end nogensinde før, og målt på FED-officials, der stiller sig på hver sin…

Læs artiklen →
10. april 2026

Første kvartal 2026 Nyhedsbrev

1. kvartal 2026

Læs artiklen →

1. april 2026

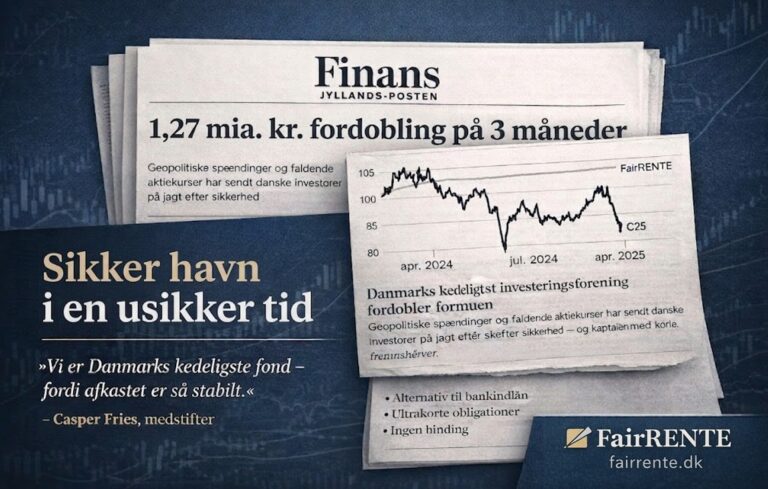
Geopolitiske spændinger og faldende aktiekurser har sendt danske investorer på jagt efter sikkerhed

Danmarks kedeligste investeringsforening fordobler formuen

Læs artiklen →
31. marts 2026

Dansk rentefond indgår samarbejde med investeringsplatform

Læs artiklen →

30. marts 2026

Højeste indlånsrente på din opsparing

Læs artiklen →

29. marts 2026

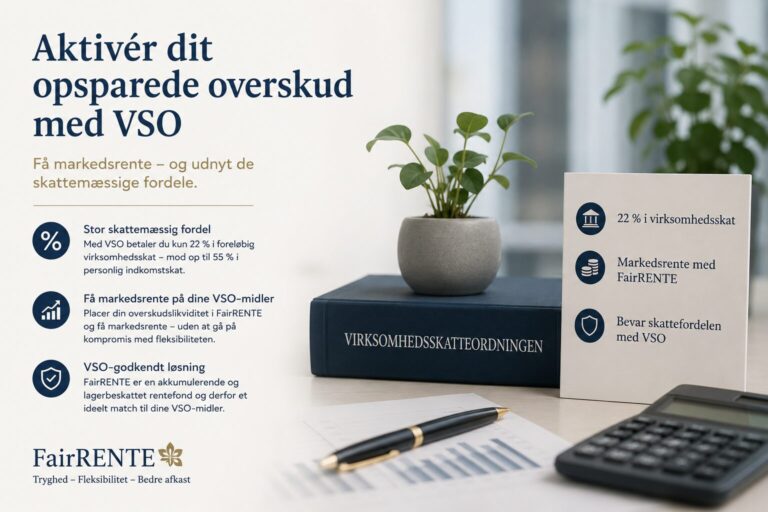
VSO & FairRENTE: Sådan får du dit opsparede overskud til at arbejde for dig

FairRENTE og VSO opsparing uden binding: Få markedsrente på opsparet overskud i virksomheden

Læs artiklen →
26. marts 2026

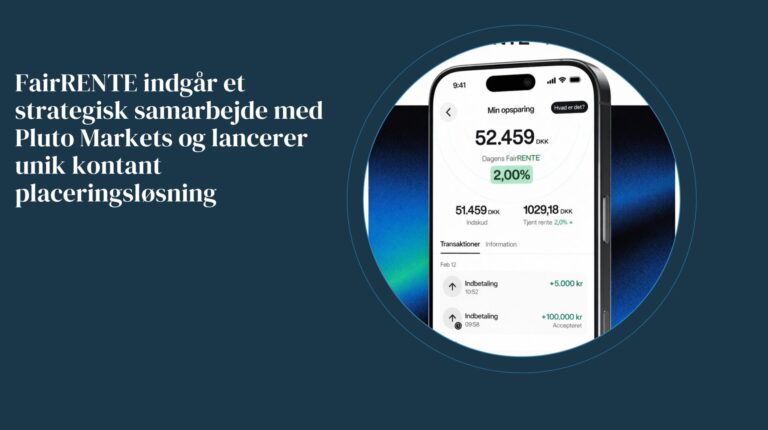
FairRENTE og Pluto Markets indgår samarbejde

Fra bankindlån til ultrakorte obligationer: FairRENTE bliver den foretrukne kontantplacering hos Pluto Markets

Læs artiklen →
17. marts 2026

Kan man tabe penge på FairRENTE?

Ikke med vores anbefalede placeringshorisont på 3 måneder eller længere

Læs artiklen →
1. marts 2026

DKK 1.000.000.000

1.000.000.000

Læs artiklen →

5. februar 2026

FairRENTE gør VSO midler aktive

Fra nytår kan du placere VSO midler i FairRENTE

Læs artiklen →
2. februar 2026

Årsrapport 2025

Læs artiklen →

18. december 2025

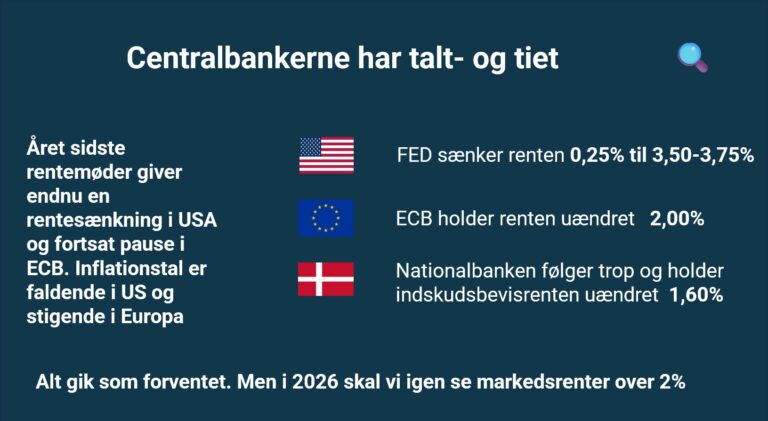
Centralbankerne har talt – og tiet

Rentepause i Frankfurt – men i USA blinker advarselslamperne 🛑

Læs artiklen →
5. december 2025

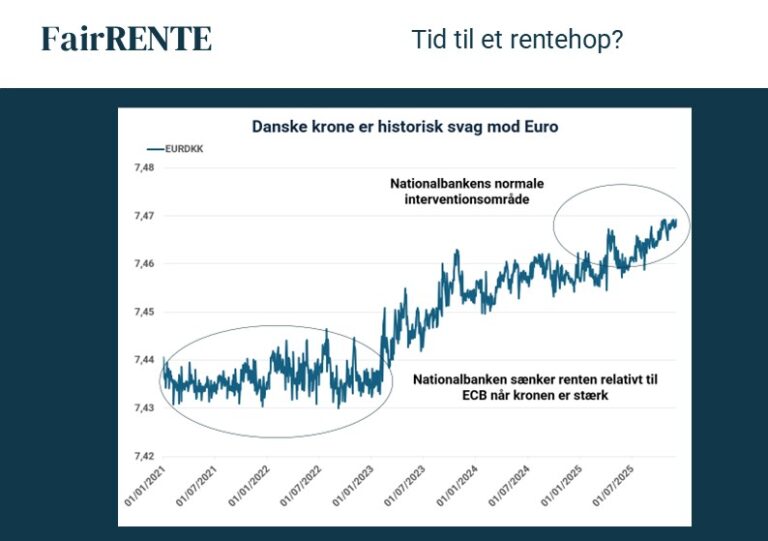
Tid til et rentehop?

Er tiden inde til et overraskende rentehop fra Nationalbanken?

Læs artiklen →
20. november 2025

Indskydergaranti er ikke en statsgaranti

Hvad står bag sikkerheden i Indskydergarantien?

Læs artiklen →
7. november 2025

Hvad er indlånsrente og får du den rente din opsparing fortjener?

Indlånsrente

Læs artiklen →

23. juni 2025

En milespæl er nået

Læs artiklen →

17. marts 2025

FairRENTE til boligforeninger

FairRENTE indgik et samarbejde med ABF sidste år med henblik på, at andelsboligforeninger også skal have ordentlige vilkår…

Læs artiklen →
13. februar 2025

Hvor er den neutrale rente?

ECB har udgivet et arbejdspapir, hvor den neutrale rente er estimeret, og der er plads til yderligere rentesænkninger…

Læs artiklen →

Ingen artikler matcher din søgning.

Amalienborg Slotsplads i København

FAQ

Spørgsmål og svar

Er FairRENTE en investeringsforening?

Ja, Fairrente KL er en UCITS investeringsforening. Til forskel fra de fleste andre investeringsforeninger har FairRENTE to klasser, eller to indgange til den samme forening.

Fairrente kl f er den kontoførende klasse, som kan investeres i ved at oprette en konto på Fundmarket.dk. Fordelen er meget lave omkostninger blandt andet ingen kurtage, og der er ingen behov for depot eller LEI-kode.

Fairrente kl n er den børsnoterede klasse, som kan investeres i gennem ens egen bank eller handelsplatforme. Fordelen er her at investeringen er i samme depot som ens andre investeringer.

Hvordan er jeg er sikret hvis f.eks. Tordenskjold Invest går konkurs?

Når man investerer i FairRENTE har man kun risikoen i de obligationer som bliver købt for det investerede beløb. Der er ingen risiko på Fundmarket (administrator) eller Tordenskjold Invest (Investeringsrådgiver).

Hvis Fundmarket eller Tordenskjold Invest går konkurs finder Investeringsforeningen FairRENTE henholdsvis et nyt administrationsselskab eller investeringsrådgiver

Hvornår kommer pengene på min Nem-konto når jeg sælger i "f"?

I den kontoførende klasse (Fairrente kl f) bliver pengene sat ind på ens NemKonto, når de hæves. Nedenstående tabel viser, hvornår pengene er på Nem-kontoen

                      Danske Bank        Andre banker

Før kl. 14:30        T+2                       T+3

Efter kl. 14:30      T+3                       T+4

"T+X" betyder X bankdage efter den dag pengene blev hævet.

Eksempel 1: Hvis man hæver pengene før kl. 14:30 en mandag, og man har NemKonto i Danske Bank, er pengene på NemKontoen onsdag (2 bankdage). 

Eksempel 2: Hvis man hæver en fredag efter kl. 14:30, og man ikke har NemKonto i Danske Bank er pengene på NemKontoen om torsdagen (4 bankdage)

Kan jeg risikere at miste noget af mit indskud i FairRENTE?

Der er ikke et ja/nej spørgsmål. Teoretisk vil der altid være risiko uanset hvor dine penge er placeret. Der er to typer risiko som er afgørende.

Markedsrisiko.

Tager du pengene ud efter meget kort tid, eksempelvis en uge, vil der være risiko for et lille negativt afkast. Lader du pengene stå i de anbefalede tre måneder eller længere vil denne risiko være så tæt på nul, at der ikke er risiko for negativt afkast jævnfør vores model, som har dagens Fairrente på 2,00% efter omkostninger og 30 års historik med bevægelse i korte renter. Falder de korte renter to procent herfra vil der være negative renter på obligationer og formodentlig bankindlån, som vi så det før 2021. Stiger renterne omvendt kraftigt vil man stadig få et positivt afkast, fordi varigheden i FairRENTE er meget lav. Varigheden er typisk omkring 2 måneder, således vil kurstab på obligationer hurtigt blive indhentet af den højere kupon på de ultra korte obligationer. Men vi kan og må ikke garantere positivt afkast.

Kreditrisiko.

Sikkerheden på de korteste danske stats - og realkreditobligationer er bedst mulig i verden og sammenlignelig med indskydergarantien i banker op til DKK 745.000. Ved placering over DKK 745.000 har obligationerne i Nykredit, RD, Jyske Realkredit, bedre kreditsikkerhed (sikret med boliger) end simpelt indskud i en bank (usikret lån). Amagerbanken gik ned og private investorer tabte penge i 2011, eksempelvis.

FairRENTE har en risikoklassifikation 1, som den sikreste obligationsfond i Danmark.

Kan man bruge FairRENTE til pensionsopsparing?

I pensionsopsparingen, specielt når man er gået på pension, er der behov for at den del af formuen er investeret i sikre aktiver med meget lave risici. Her passer FairRENTE perfekt ind, hvor man får markedsrenten med de laveste risici.

Fairrente kl n kan indgå i din kapitalpension, ratepension og aldersopsparing. Senest er det også muligt at få FairRENTE i livrente gennem Nordnet.

Fra udbyttebetalende til akkumulerende

Fra primo 2026 konverteres vores nuværende udloddende obligationsfond til en akkumulerende afdeling. Det betyder, at den fremover bliver lagerbeskattet og ikke udbetaler udbytte – og det åbner nye muligheder for dig som investor, specielt hvis du er under virksomhedsskatteordningen (VSO).

Nu (udloddende) Fra primo 2026 (akkumulerende)
Beskatning Realisationsbeskatning Lagerbeskatning
Udbytte Ja, årlig udbetaling Nej, ingen udbytte
VSO-egnethed Nej Velegnet til VSO
Børsnoteret Ja Ja
Strategi Samme Samme

Se spørgsmålet Beskatning. Hvordan beskattes afkast i fairRENTE?

Beskatning. Hvordan beskattes afkast i fairrente?

Beskatning er kapitalindkomst, da foreningen udelukkende er investeret i korte danske stats – og realkreditobligationer.

Det er muligt at fradrage realiserede kurstab i anden kapitalindkomst.

Fra primo januar 2026 overgik Fairrente KL fra udbyttebetalende til en at blive akkumulerende afdeling. Det har generelt meget lille betydning for beskatningen investorerne i FairRENTE. Beskatning er individuel og vi opfordrer altid investorer til at søge konkret skatterådgivning hos en revisor.(pr

I hvilke tilfælde kan "f" vs. "n" benyttes?

Fairrente kl f (kontoførende klasse) kan tilgås gennem Fundmarkets handelsplatform. Fairrente kl f er kontoførende således at du blot overfører til den angivne konto, og så bliver din opsparing automatisk placeret i FairRENTE.

Fairrente Kl n (børsnoterede klasse) kan tilgås med fondskode DK0062840195 gennem bankerne eller Nordnet.

Den helt klare fordel ved den kontoførende klasse er at der ikke er kurtage.

For pensionsmidler er det kun den børsnoterede klasse (Fairrente kl n)der kan anvendes.

Er penge overført til Fundmarket dækket af indskydergarantien?

Det korte svar er nej. Men...
da midlerne i FairRENTE investeres i korte danske stats – og realkreditobligationer vil den reelle risiko i FairRENTE stort set være på niveau med garantifonden.

For indskud på mere end 745.000 kr., er FairRENTE mere sikker end at sætte pengene i banken, da bankernes kreditrisiko er markant lavere end obligationerne i FairRENTE.

Er FairRENTE ikke bare endnu en obligationsfond?

Ja, og nej. FairRENTE er en UCITS obligationsfond, men FairRENTE har kun de korteste og mest sikre obligationer. Således har FairRENTE - Danmarks laveste risikoklassificering, nemlig 1.

Er der binding på FairRENTE ligesom et indskud med aftalt rente?

Nej man kan altid tage penge ud af FairRENTE, fra dag til dag. FairRENTE er udelukkende investeret i korte og likvide danske stats – og realkreditobligationer. Disse obligationer betragtes som de mest omsættelig aktiver i Danmark.

Hvad er UCITS?

UCITS står for “Undertakings for collective investment in transferable securities”. Det er EU regulering der skal sikre at det regelsæt som i Danmark gælder for investeringsforeninger er stærkt nok til at fortjener UCITS label – “UCITS compliant mutual funds”. Det er således kun de sikreste investeringsfonde der opfylder krav til investerings guidelines som bliver betragtes som UCITS investeringsfonde. FairRENTE er en UCITS obligationsfond med risikoklassifikation 1.

hvor lang tid skal man være inde i FairRENTE før det kan betale sig?

I den kontoførende klasse (FairRENTE kl n) gennem Fundmarket er der for mange reelt ingen omkostninger ved at investere i FairRENTE gennem Fundmarket, da handlerne "nettes". Det vil sige, at hvis en investor sælger 1 mio. og en anden investor samme dag vil købe 1 mio. i FairRENTE, vil ingen skulle betale omkostninger.

Handelsomkostningerne gennem Fundmarket er for FairRENTE 0,01% (maksimalt 0,05%) ved køb eller salg, og de vil ofte være tjent ind på få dage.

Den børsnoterede klasse (Fairrente kl n) købes gennem en bank, og der en del højere omkostninger, da bankerne bl.a. skal have kurtage. Køb gennem bankerne vil derfor tage noget længere tid før de samlede omkostninger er dækket.

Spørgsmål? Kontakt os på telefon 3133 2608 eller e-mail kontakt@fairrente.dk
Hvad er en obligation?

Selvom vilkårene for obligationen er kendt på forhånd, er mange obligationer ganske komplekse produkter. Specielt i gruppen med realkredit- og virksomhedsobligationer er der mange varianter. Det er næsten kun fantasien, der sætter begrænsningen.

Obligation

En obligation er i bund og grund et gældsbrev, der beskriver de lånevilkår, der gælder mellem långiver (obligationsejeren, dig) og låntager (udsteder, f.eks Nykredit, Staten eller Kommunekredit).

Tjen penge

Du kan tjene penge på obligationer på to måder: Gennem de renter, du får som långiver, eller ved at sælge obligationen til en højere kurs end den, du købte obligationen til.

Obligationer vs. aktier

Kursen på obligationer bevæger sig ofte modsat aktier – når aktierne falder, stiger obligationerne og omvendt. Derfor bliver obligationer ofte brugt som supplement til aktier.

Risiko

Obligationer har generelt en lav risiko, men som ved alle investeringer er der stadig risiko for, at du kan tabe det beløb, du investerer. Derfor er det godt at være opmærksom på specielt kredit- og renterisiko

Obligationer

Hvad er risikoen på en obligation?

Selvom obligationer er relativt sikre i forhold til aktier, er der stadig en risiko for at tabe det beløb, du investerer. Jo lavere rating obligationer har, jo større risiko. Det udmønter sig typisk i en højere kuponrente. Det giver investoren en større belønning for at påtage sig en større risiko. Ved obligationer differentierer man ofte mellem to primære risici: kredit- og renterisiko.Obligationer udstedt af virksomheder eller stater med dårlig rating. Kreditobligationer kan enten være det, man kalder “Investment Grade” (rating BBB eller højere), eller det man kalder “High Yield”, som har en lavere rating end BBB og derfor er de mest risikable.

Renterisiko

Kursen på en obligation vil stige, hvis markedsrenterne falder. Stiger markedsrenterne, vil kursen omvendt falde. Jo længere løbetid en obligation har, jo højere vil renterisikoen være som tommelfingerregel. Begrebet varighed bruges som fagudtryk for renterisikoen ved en obligation eller en portefølje af obligationer. Jo højere varighed, jo større renterisiko. Her er tommelfingerreglen, illustreret med et eksempel med en varighed på 5:

Hvis renterne falder 1%, vil kursen på obligationen stige med 5%.
Hvis renterne stiger 1%, vil kursen på obligationen falde med 5%.

Varigheden på en variabel forrentet obligation måles på obligationens renteperiode. Det vil ofte være 0,25 eller 0,50, svarende til hhv. tre og seks måneder. Variabel forrentede obligationer har derfor meget lav renterisiko.

I formueforvaltningens verden bliver obligationer traditionelt opfattet som en stabil investering. Det giver mening at have en del sin portefølje investeret i obligationer for at maksimere porteføljens afkast på sigt, eller hvis man gerne vil have stor sikkerhed mod et lavere afkast end fx aktier.

FairRENTE køber kun meget korte obligationer, og må maksimalt have en renterisiko på 0,50. Typisk vil renterisikoen ligge mellem 0 og 0,35.

Kreditrisiko

Kreditrisiko betegner risikoen for, at udstederen af obligationen ikke er i stand til at betale de løbende renter til investorerne og til at indfri obligationen ved udløb. Eksempelvis hvis en stat går bankerot, eller en virksomhed går konkurs.

FairRENTE køber kun danske stats- og realkreditobligationer, som har meget lave kreditrisici. Typisk er 85-90% i den bedste ratingkategori, AAA.

Konverterbare obligationer

I det danske obligationsmarked er en stor del konverterbare obligationer. De konverterbare obligationer er dem der bliver udstedt til finansiering af boliger, hvor udsteder (boligkøberen) kan indfri obligationerne til kurs 100. Muligheden for at kunne indfri obligationerne til kurs 100, gør dem faktisk til meget komplekse produkter. Fairrente investerer ikke i konverterbare obligationer, og der vil derfor blive set bort fra denne type obligation Inkonverterbare obligationer.

Inkonverterbare obligationer (kan ikke indfries) i Danmark, bliver ofte udstedt af staten eller et realkreditinstitut. Det kan fx være danske realkreditobligationer, som har en AAA-rating (det højest opnåelige). Risikoen ved denne type obligationer generelt lavere end ved de andre typer. Inkonverterbare obligationer kan være fastforrentede, det vil sige at udsteder betaler en fast kupon på for eksempel 2%, eller variabel forrentede, hvor kuponen for hver periode svinger med markedsrenterne.

FairRENTE investerer ikke i konverterbare obligationer.

Kreditobligationer

Obligationer udstedt af virksomheder eller stater med dårlig rating. Kreditobligationer kan enten være det, man kalder “Investment Grade” (rating BBB eller højere), eller det man kalder “High Yield”, som har en lavere rating end BBB og derfor er de mest risikable.

FairRENTE investerer ikke i kreditobligationer.

Nyhedsbrev

Tilmeld dig vores nyhedsbrev

Tilmeld dig vores nyhedsbrev, og modtag nyheder fra FairRENTE

FairRente er også omtalt i

Samarbejdspartnere

Nasdaq logo

Nogle spørgsmål?

Kontakt os direkte eller udfyld kontakt formularen på vores kontakt side.

Kontakt Os

FairRENTE

Tordenskjold Invest ApS

CVR-nummer: 44288605

Lundbyesgade 5, 1771 København V.

kontakt@fairrente.dk

+45 31 73 70 30


Kontakt: 08:00 – 20:00

Vi glæder os til at høre fra dig.
Du er velkommen til at udfylde formularen, hvis du vil høre mere om FairRENTE.


  • Facebook
  • X.com
  • LinkedIn
  • Instagram
  • Nasdaq
  • Morningstar
Information

Vi henviser dig til at læse prospektet og dokumentet med central information (PRIIP-dokumentet), inden du træffer en endelig investeringsbeslutning.

Rådfør dig altid med dine professionelle rådgivere om juridiske, skattemæssige, finansielle og andre aspekter, der kan være relevante for at vurdere egnetheden og hensigtsmæssigheden af en investering.

Fairrente kl f er aktiveret på fundmarket.dk:

PRIIP- Fundmarket er producent af PRIIP for FairRENTE, og kan erhverves på fundmarket.dk

Find PRIIP dokumenter her

Fairrente kl n:

Handelsblanket

PRIIP- Fundmarket er producent af PRIIP for FairRENTE, og kan erhverves på fundmarket.dk

Find prospekt her

Finanstilsynet

Afdeling FairRENTE KL er godkendt af Finanstilsynet.

Danish Financial Supervisory Authourity. FT ID: FT-nr. 11200-029

Vores sider
  • Om FairRENTE
  • Markedsrenten
  • Privat
  • Erhverv
  • Sådan Gør Du
  • Videnscenter
  • Kontakt Os
  • Privatlivspolitik

FairRENTE

© 2026 · FAIR RENTE · CVR: 44288605

kontakt@fairrente.dk