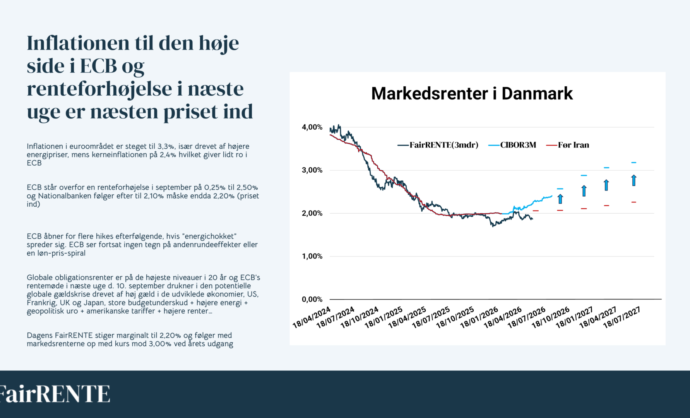
Inflationen i euroområdet er steget til 3,3%, især drevet af højere energipriser, mens kerneinflationen på 2,4% hvilket giver lidt ro i ECB
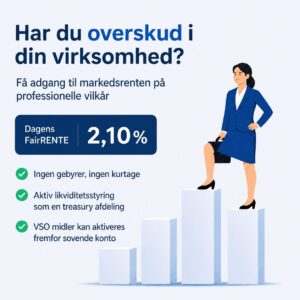
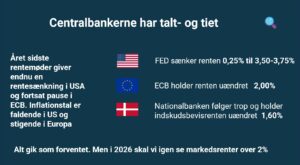
ECB står overfor en renteforhøjelse i september på 0,25% til 2,50% og Nationalbanken følger efter til 2,10% måske endda 2,20% (priset ind)
ECB åbner for flere hikes efterfølgende, hvis ”energichokket” spreder sig. ECB ser fortsat ingen tegn på andenrundeeffekter eller en løn-pris-spiral
Globale obligationsrenter er på de højeste niveauer i 20 år og ECB’s rentemøde i næste uge d. 10. september drukner i den potentielle globale gældskrise drevet af høj gæld i de udviklede økonomier, US, Frankrig, UK og Japan, store budgetunderskud + højere energi + geopolitisk uro + amerikanske tariffer + højere renter…
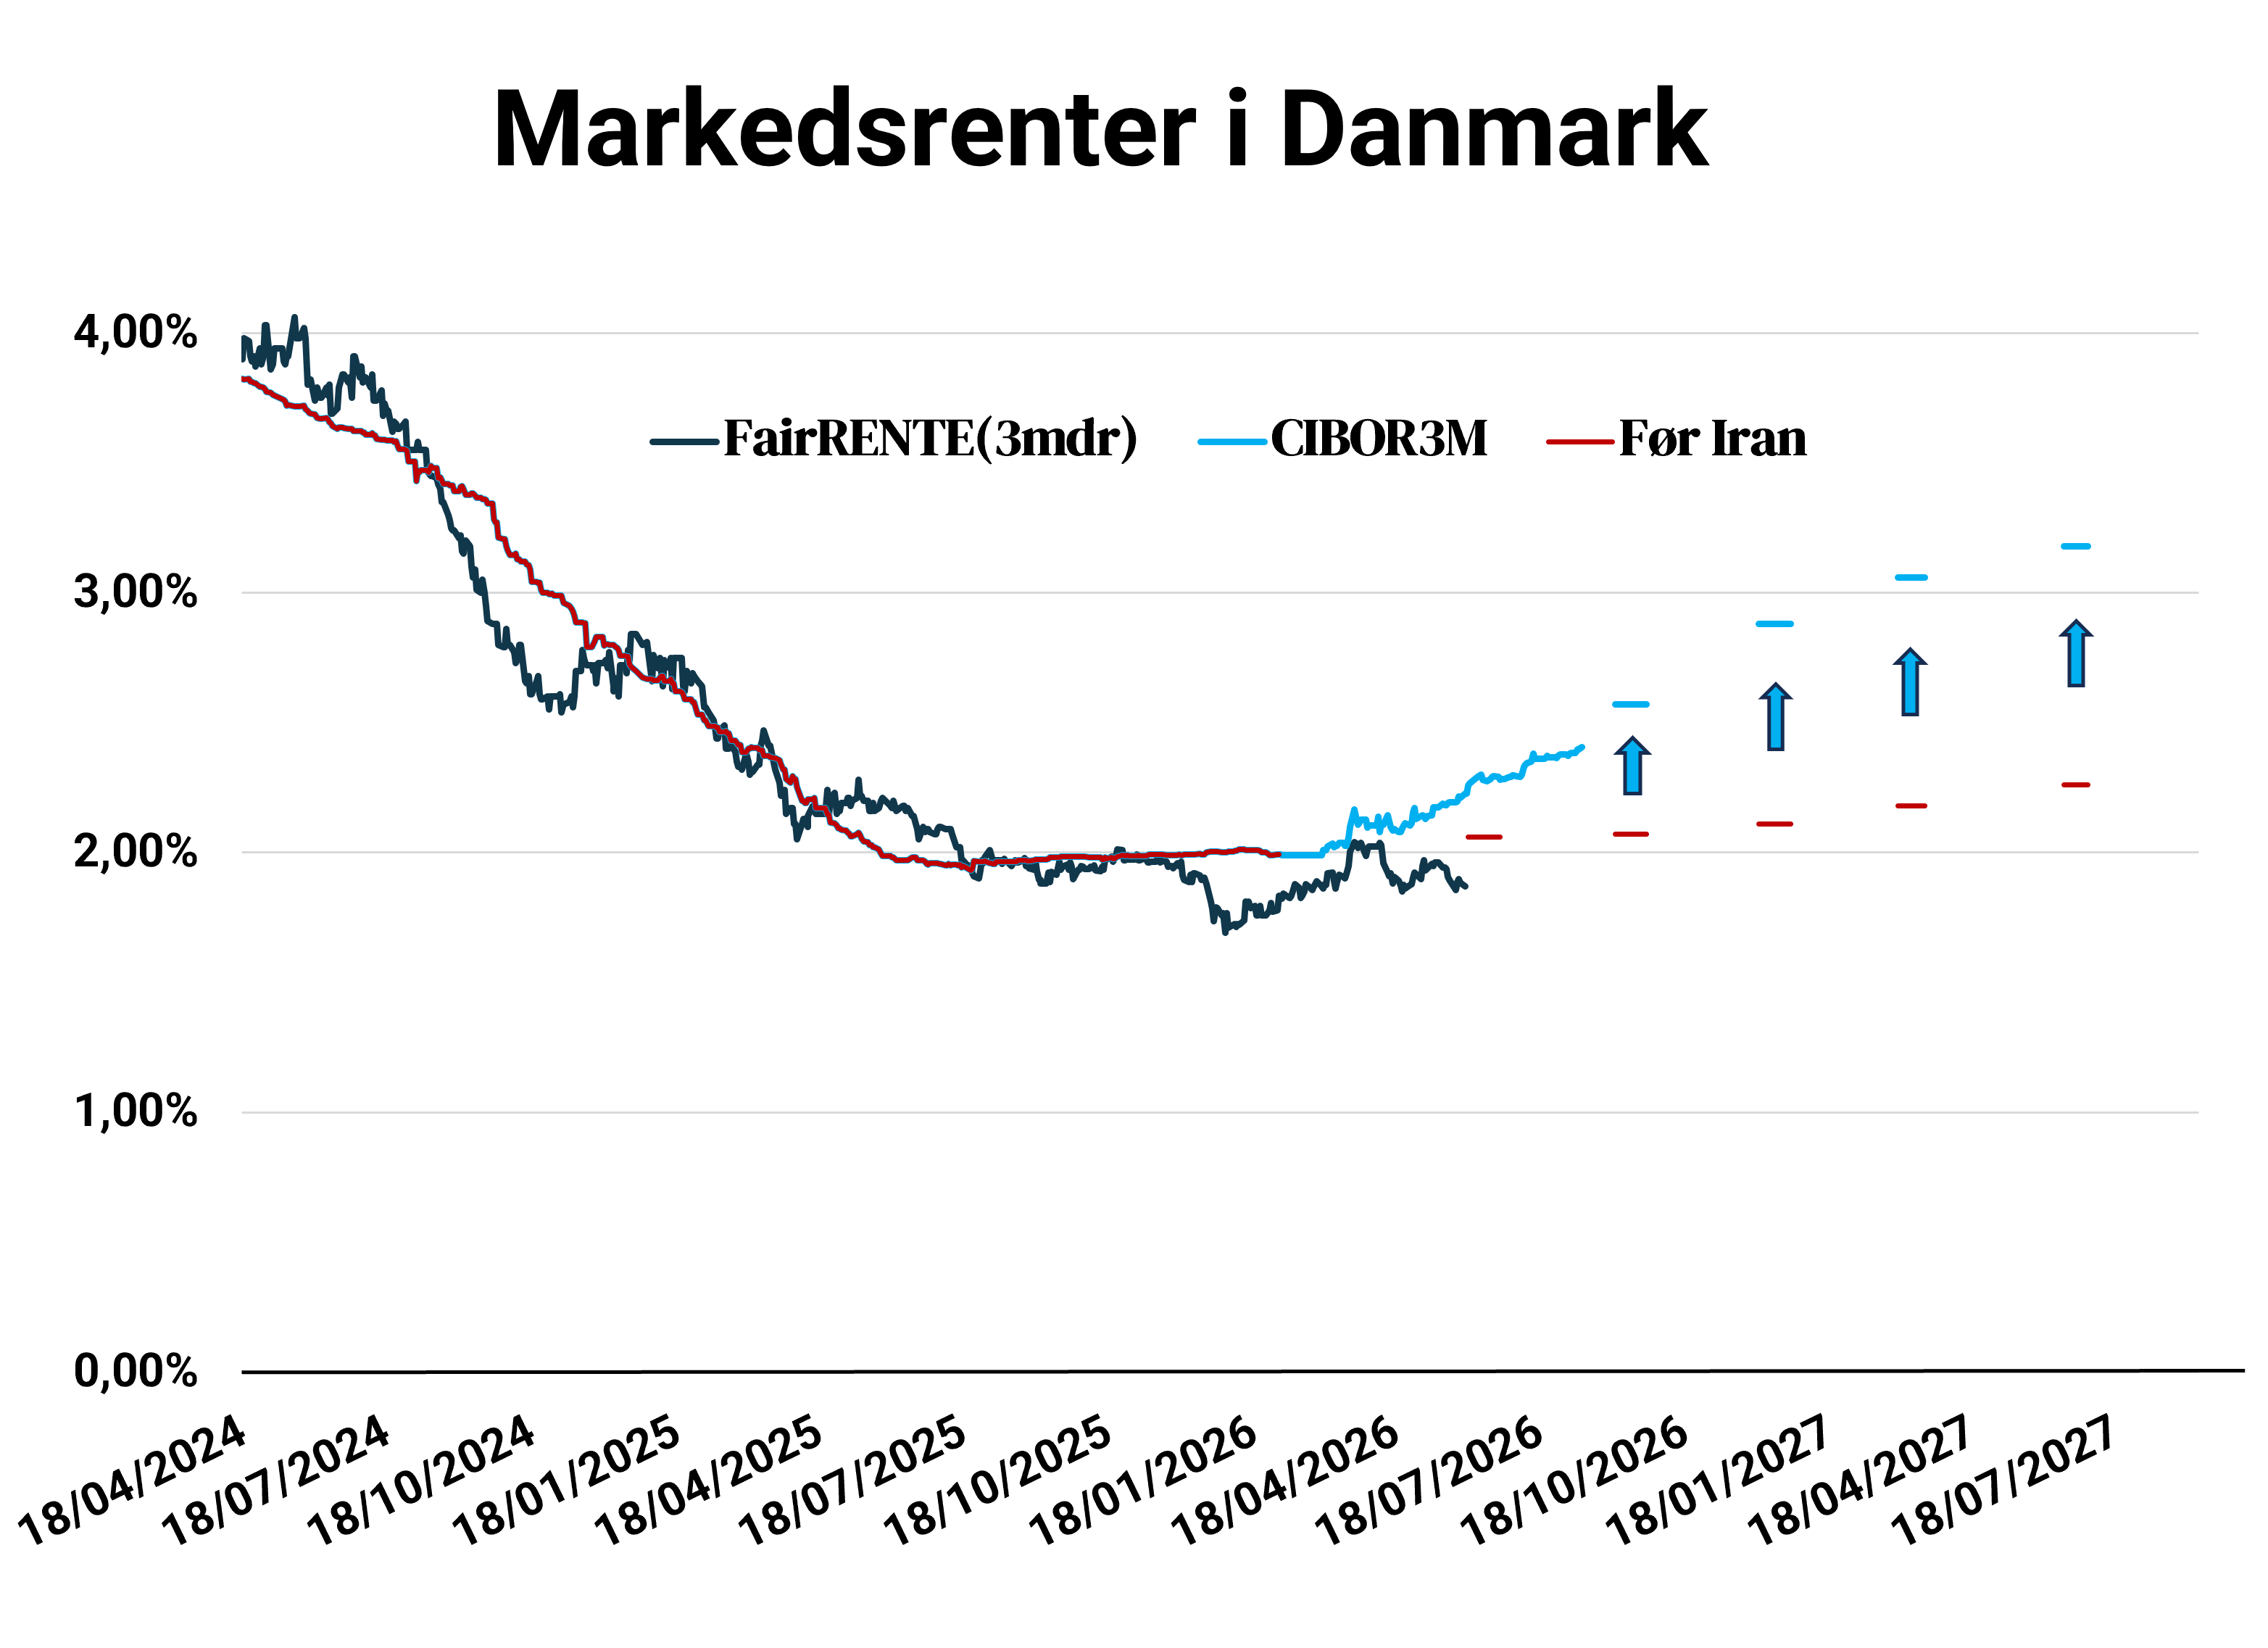
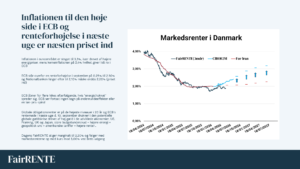
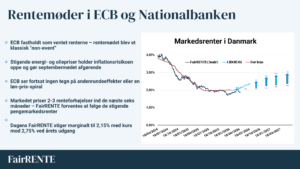
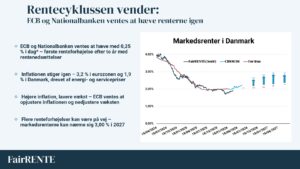
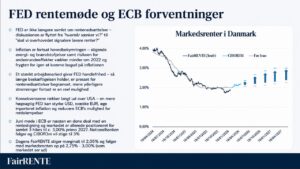
Dagens FairRENTE stiger marginalt til 2,20% og følger med markedsrenterne op med kurs mod 3,00% ved årets udgang
Men måske handler det ikke længere kun om inflation og centralbanker.
Er vi på vej ind i en ny gældskrise?
USA’s statsgæld har nu passeret 40.000 mia. dollar, samtidig med at store budgetunderskud betyder, at enorme mængder ny gæld fortsat skal absorberes af markedet.
Investorerne kræver ganske enkelt en højere rente for at finansiere USA.
Samtidig er der opstået seriøs bekymring omkring Frankrig.
Frankrig har et af euroområdets største budgetunderskud, og landets gæld ventes at bevæge sig mod 120% af BNP. Det er efterhånden så markant, at den franske 10-årige statsrente ligger over den italienske, hvilket var uhørt for 15 år siden da EUR gældskrisen var på sit højeste.
Det er et interessant men potentielt bekymrende regimeskifte.
For vi har set før, hvor længe en gældskrise kan dominere de finansielle markeder.
Under eurokrisen var det især Grækenland, Italien, Spanien og Portugal, investorerne satte spørgsmålstegn ved.
Til sidst kom Mario Draghi i 2012 med de berømte ord:
“Whatever it takes.”
Det blev et vendepunkt, og statsrenterne i de mest gældsatte sydeuropæiske lande begyndte efterfølgende at falde.
Denne gang er situationen anderledes.
Nu er det nogle af verdens største og mest udviklede økonomier, som obligationsinvestorerne begynder at stille spørgsmål ved.
USA. Frankrig. Storbritannien. Japan.
Og det er svært at se, hvad der på kort sigt skal vende udviklingen.
Og så kom dagens europæiske inflationstal.
Inflationen i euroområdet steg fra 2,9% til 3,3% i august, primært drevet af energi, hvor priserne nu ligger 14,3% højere end for et år siden.
Der er dog et vigtigt lyspunkt for ECB:
Kerneinflationen faldt til 2,4%, og serviceinflationen faldt fra 3,3% til omkring 3,0%.
Det indikerer, at “energichokket “endnu ikke for alvor har spredt sig til resten af økonomien.
Men ECB står alligevel med et dilemma.
Inflationen er langt over målsætningen på 2%, samtidig med at stigende statsrenter lægger stadig større pres på højt gældsatte lande.
ECB’s seneste referat viste allerede, at en renteforhøjelse i september var næsten fuldt indpriset.
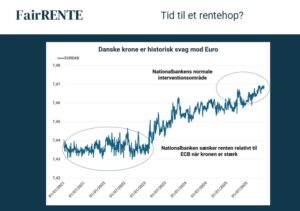
Efter dagens inflationstal priser markedet stort set 0,25% renteforhøjelse den 10. september. Nationalbanken ventes at følge med 1-1 og måske endda med 1 – 1½ da markedet priser en særskilt renteforhøjelse ind fra Nationalbanken på 0,10%, foranledet af en historisk svag krone i forhold til EUR.
Det store spørgsmål er derfor ikke længere september renteforhøjelse, men hvad der kommer bagefter.
Hvis energipriserne fortsætter op, inflationen bider sig fast og centralbankerne tvinges til yderligere renteforhøjelser, samtidig med at regeringerne skal finansiere rekordstore gældsbyrder, får vi en potentielt vanskelig cocktail:
Høj gæld + høj inflation + højere renter + enorme finansieringsbehov.
Det er netop den kombination, obligationsmarkedet begynder at reagere på.
Måske er det derfor ikke inflationen alene, vi skal holde øje med de kommende måneder.
Det kan meget vel blive statsgælden, der kommer til at trække de største overskrifter på de finansielle markeder.
Dagens FairRENTE følger med markedsrenterne op og stiger derved til 2,20%. Dagens FairRENTE er den forventede rente efter omkostninger de kommende 3 måneder.
Fairrente KL (herefter ”FairRENTE”) er en UCITS afdeling i Investeringsforeningen PortfolioManager. Afdelingen investerer i korte danske stats- og realkreditobligationer. Afdelingen har to klasser Fairrente kl f (konto-til-investeringskonto gennem Fundmarket.dk) og Fairrente kl n (fondskode DK0062840195, noteret på Nasdaq). Begge klasser har samme afkast, men har forskellige NAV, da investorerne har investeret på forskellige tidspunkter.
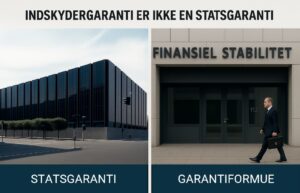
En bankkonto har indskydergaranti på 100.000 EUR (svarende til 750.000 kr.). Indskud over 750.000 i en bank er derved forbundet med risiko på banken. Renten på en bankkonto fastsættes af den enkelte bank.
En investeringskonto med FairRENTE KL er ikke omfattet af indskydergarantien, og den fremtidige rente er ikke kendt på forhånd. Midlerne investeres i korte danske stats- og realkreditobligationer. Den angivne forventede rente (Dagens FairRENTE) er baseret på de underliggende obligationers forventede afkast efter omkostninger og udgør ikke en garanti. Den faktiske rente afhænger af markedsudviklingen og kan afvige væsentligt, herunder blive negativ.
Når der overføres til investeringskontoen i Fundmarket, hvor FairRENTE er valgt, bliver der købt investeringsforeningsbeviser i FairRENTE. Da der primært investeres i AAA-ratede obligationer, er kreditværdigheden bedre i FairRENTE i forhold til de danske banker ved beløb over 750.000 kr. Selvom FairRENTE har den laveste opnåelige risikoklassifikation for fonde vil forrentningen variere med udsving på de finansielle markeder. Afkastet kan derfor både kan være positiv og negativ.
Historiske renter i FairRENTE
De historiske renter er beregnet ud fra en modelportefølje på baggrund af de officielle markedsinformationer, og er den forventede rente for de underliggende obligationer i FairRENTE på en tremåneders periode efter omkostninger.
I dokumentet med afdelingens centrale information (PRIIP) er den anbefalede investeringsperiode et år, som er den korteste periode fastsat af myndighederne. FairRENTEs tremåneders periode er derved sat kortere end den anbefalede investeringsperiode i PRIIP, da varigheden i FairRENTE typisk er omkring tre måneder og maksimalt seks måneder.
I PRIIP fremgår det, at den forventede rente (IRR) for FairRENTE ved exit efter 1 år er 0%. Beregningerne er lavet ud fra en længere tidserie, hvor obligationer, som kunne indgå i modelporteføljen, har haft negativ rente. Dagens FairRENTE er et udtryk for markedsrenten og markedsrenten er steget væsentligt fra januar 2022 (som det også kan ses af graf på slide 3). Dette er baggrunden for, at ”Dagens FairRENTE” er højere end den forventede rente (IRR) i PRIIP.
Risikoklassifikation
Risikoklassifikationen i dokumentet er de risikoklassifikationer, som er beregnet efter myndighedernes retningslinjer og angivet i PRIIP. FairRENTE har risikoklassifikation 1, som er den laveste opnåelige.
september 9, 2026
september 2, 2026
april 1, 2026
Kontakt os direkte eller udfyld kontakt formularen på vores kontakt side.
FairRENTE
Tordenskjold Invest ApS
CVR-nummer: 44288605
Lundbyesgade 5, 1771 København V.
Kontakt: 08:00 – 20:00
Vi glæder os til at høre fra dig.
Du er velkommen til at udfylde formularen, hvis du vil høre mere om FairRENTE.
Vi henviser dig til at læse prospektet og dokumentet med central information (PRIIP-dokumentet), inden du træffer en endelig investeringsbeslutning.
Rådfør dig altid med dine professionelle rådgivere om juridiske, skattemæssige, finansielle og andre aspekter, der kan være relevante for at vurdere egnetheden og hensigtsmæssigheden af en investering.
Fairrente kl f er aktiveret på fundmarket.dk:
PRIIP- Fundmarket er producent af PRIIP for FairRENTE, og kan erhverves på fundmarket.dk
Fairrente kl n:
Handelsblanket
PRIIP- Fundmarket er producent af PRIIP for FairRENTE, og kan erhverves på fundmarket.dk
Finanstilsynet
Afdeling FairRENTE KL er godkendt af Finanstilsynet.
Danish Financial Supervisory Authourity. FT ID: FT-nr. 11200-029
© 2026 · FAIR RENTE · CVR: 44288605
kontakt@fairrente.dk