Hvorfor er kronen blevet så svag?
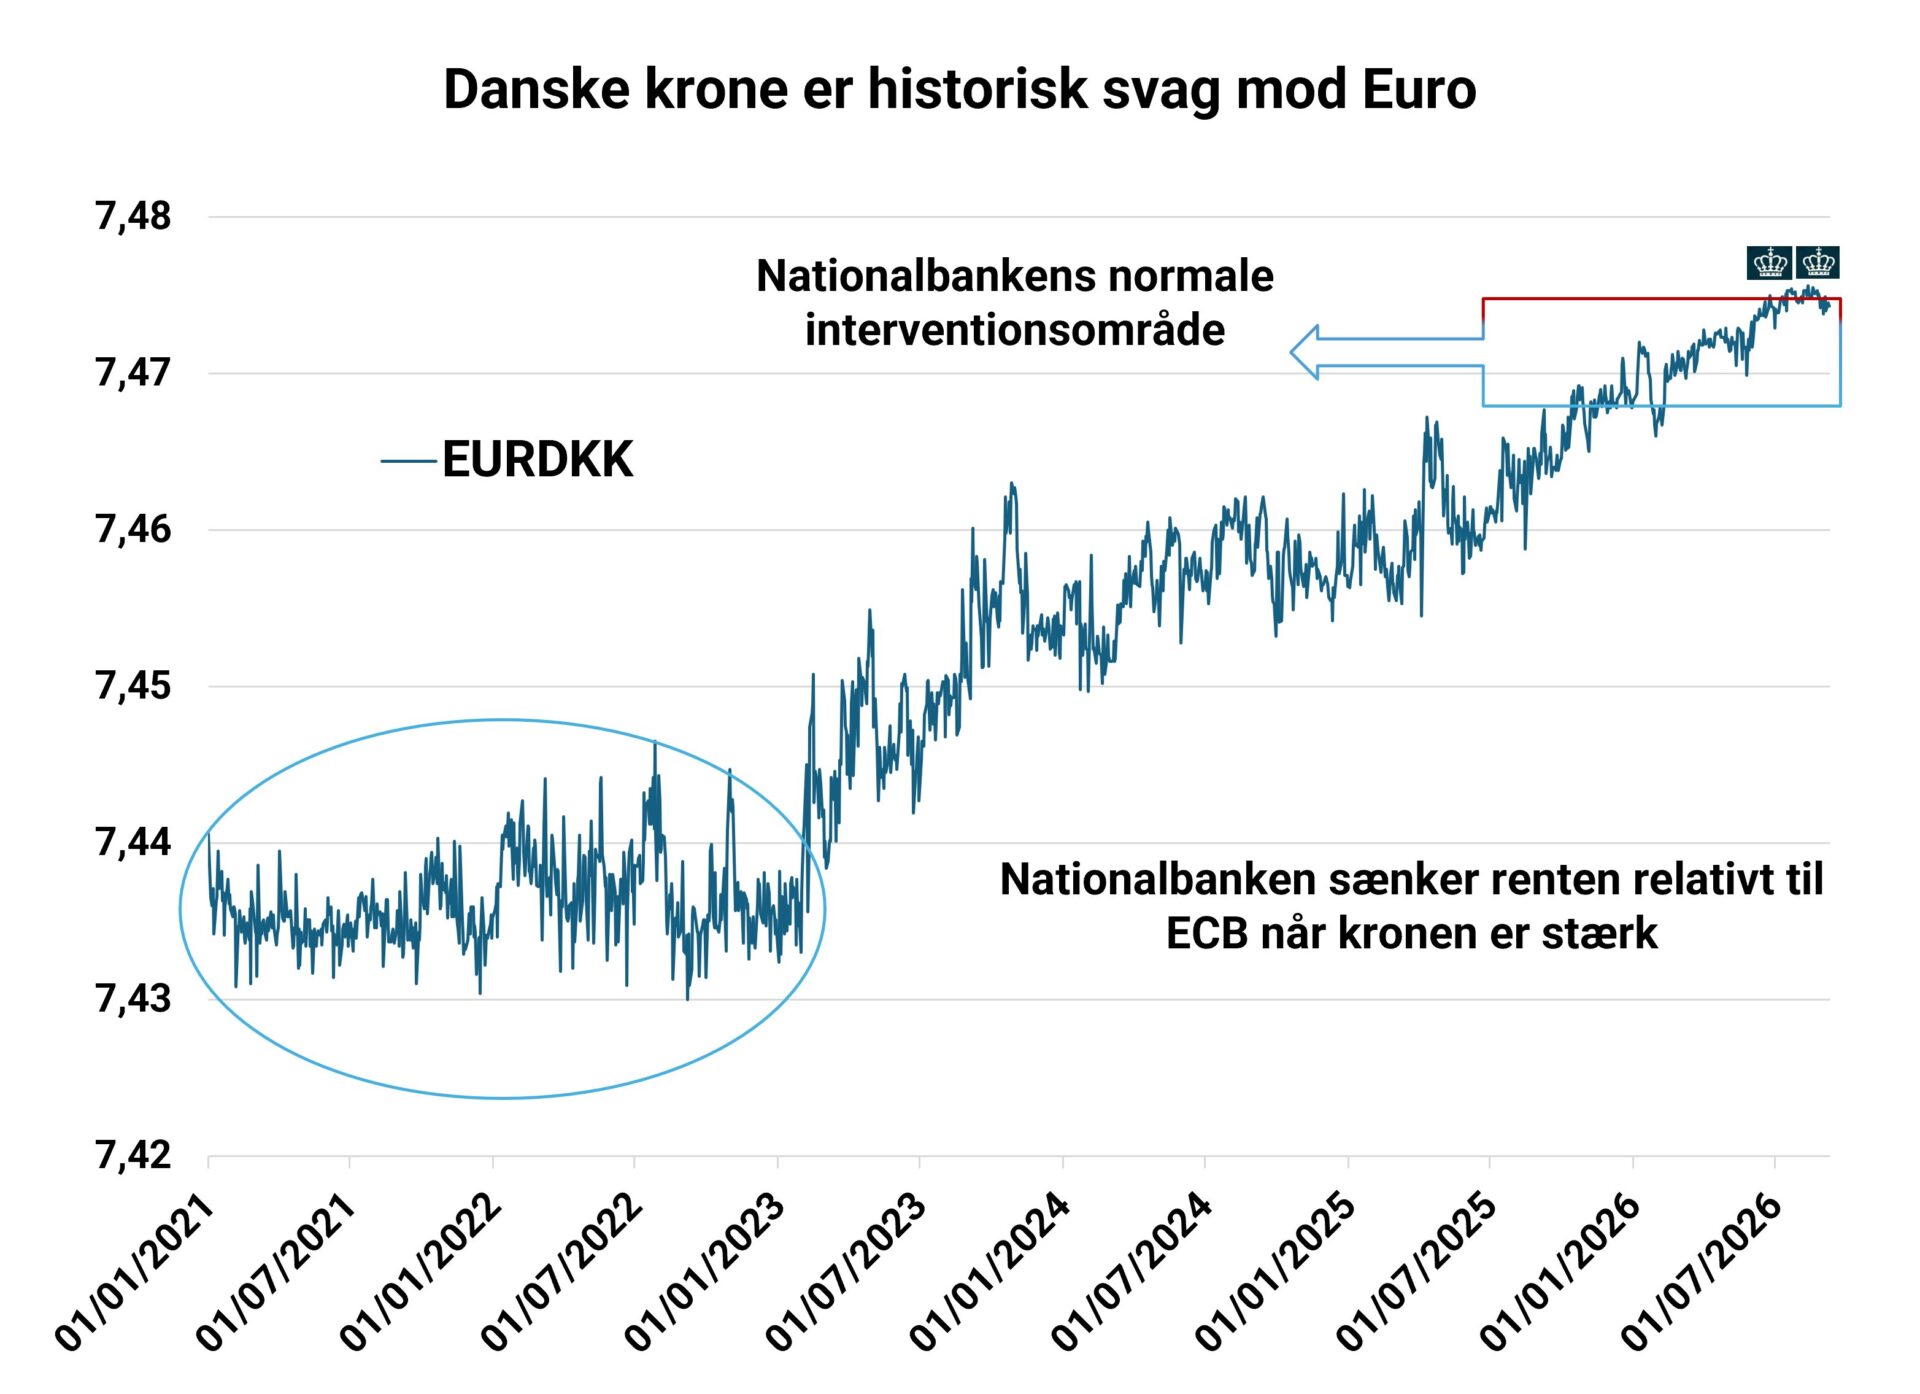
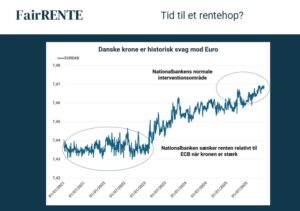
Den danske krone er gradvist blevet svagere over for euroen og befinder sig omkring de svageste niveauer i mange år.
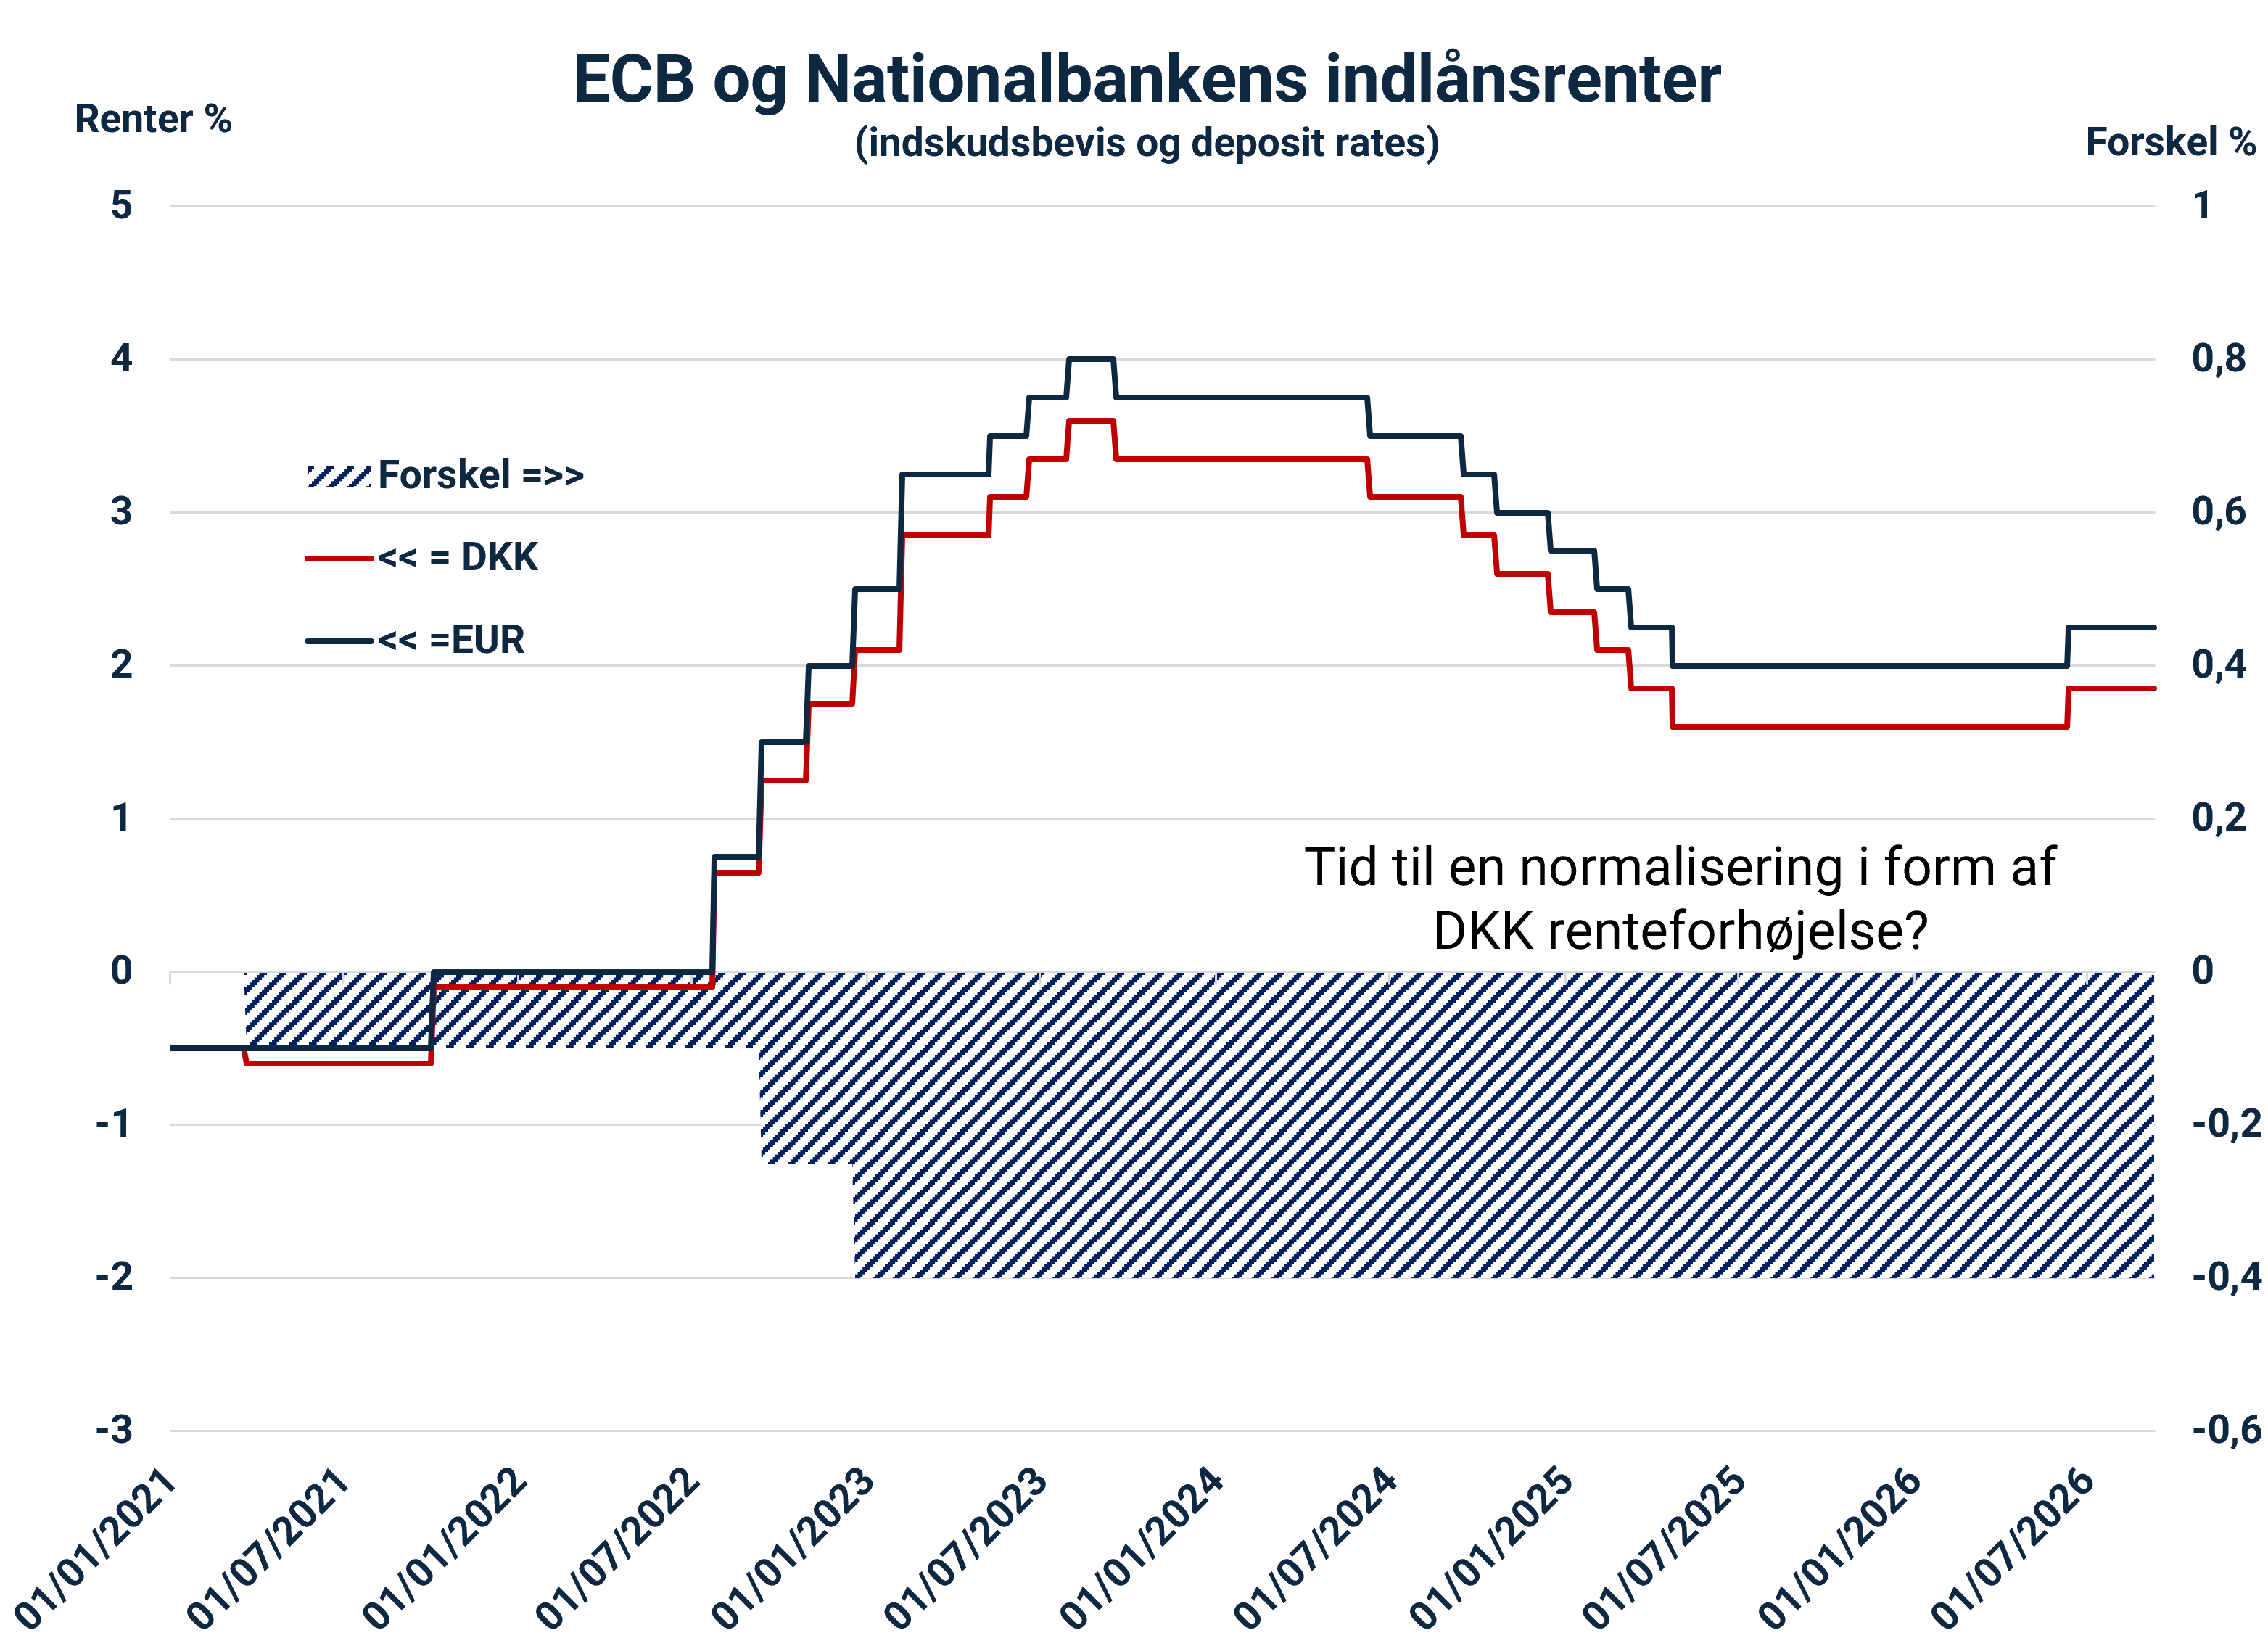
Der findes næppe én enkelt forklaring, men en vigtig faktor er rentespændet til ECB.
Danske pengepolitiske renter har i længere tid ligget omkring 0,40 procentpoint under de tilsvarende ECB-renter. Det gør isoleret set euro mere attraktiv end danske kroner.
Men kapitalbevægelser spiller også en vigtig rolle om ikke andet så kortsigtet. Danske virksomheder har traditionelt været store nettokøbere af kroner som følge af Danmarks betydelige betalingsbalanceoverskud. De strømme har været mindre understøttende gennem den seneste periode.
Samtidig har danske pensions- og forsikringsselskaber investeret meget betydelige beløb i udenlandske værdipapirer. Når danske investorer køber amerikanske og europæiske aktiver, skaber det isoleret set salg af kroner mod blandt andet dollar og euro.
Spillede Novo Nordisks udbytte en rolle?
Timingen omkring kronesvækkelsen i august er også interessant. Novo Nordisk udbetalte den 18. august udbytter for et tocifret milliardbeløb.
En stor del af Novo Nordisk-aktierne ejes af udenlandske investorer. Når udbyttet udbetales i danske kroner, vil en del af de udenlandske aktionærer efterfølgende skulle veksle kronerne til deres hjemlige valuta. Det kan derfor have skabt et betydeligt midlertidigt salgspres på kronen.
Det er ikke muligt at konkludere, at Novo-udbyttet var den udslagsgivende årsag til interventionen, og valutastrømmene kan være afdækket eller planlagt på forhånd. Men tidsmæssigt er sammenfaldet bemærkelsesværdigt.
Normale reaktionsmønster, først intervention og derefter rente?
Nationalbanken har grundlæggende to instrumenter, hvis kronen bliver for svag:
Den kan købe kroner, eller den kan hæve renten relativt til ECB.
Nationalbanken har rigelig kapacitet til fortsatte interventioner. Valutareserven udgjorde ved udgangen af august 693,6 mia. kr., og Nationalbanken fremhæver selv valutareserven som et centralt redskab til at forsvare fastkurspolitikken.
Der er derfor intet presserende, der tvinger Nationalbanken til at hæve renten efter en intervention på 5,6 mia. kr. Historisk har interventioner i milliardklassen heller ikke nødvendigvis været efterfulgt umiddelbart af renteændringer.
Men hvis presset fortsætter, bliver regnestykket et andet.
Er 20-30 mia. kr. den næste grænse?
Et muligt scenarie er, at Nationalbanken fortsætter med moderate interventioner gennem september og efteråret. Hvis interventionerne samlet når 20-30 mia. kr., samtidig med at kronen fortsat ligger under pres, vil sandsynligheden for en indsnævring af rentespændet til ECB efter vores vurdering være væsentligt højere.
Det behøver ikke nødvendigvis være en traditionel renteforhøjelse på 0,25 procentpoint. Nationalbanken kan også vælge et mindre skridt, eksempelvis 0,10% som markedet også priser ind.
En selvstændig dansk renteforhøjelse på eksempelvis 0,10 procentpoint ville sandsynligvis være nok til at sende et klart signal til valutamarkedet og samtidig teste, hvor følsom kronen er over for et mindre renteskift.
Nationalbanken har ændret adfærd
Nationalbanken har gennem det seneste år accepteret en svagere krone, end markedet historisk har været vant til. Det betyder ikke, at fastkurspolitikken er under pres.
Fastkurspolitikken ligger fast, og Nationalbankens mulighed for at købe kroner med valutareserven er meget betydelig.
De ydre bånd omkring centralpariteten er noget mere vide en Nationalbankens operationelle råderum, historisk set.
Centralkurs: 7,46038 EURDKK
ERM II-bånd: ±2,25 %
EURDKK
Nedre grænse: 7,29252
Øvre grænse: 7,62824
Det nye er usikkerheden om hvordan Nationalbanken vælger at håndhæve den.
Tidligere havde markedsaktørerne en forholdsvis klar idé om, hvor kronen skulle handle, hvor store interventionerne skulle være, og hvornår en renteændring kunne komme på tale. I dag er reaktionsfunktionen mindre gennemskuelig.
Hvis markedet på forhånd præcist ved, hvornår Nationalbanken intervenerer eller ændrer renterne, bliver det lettere at positionere sig imod centralbanken. En vis uforudsigelighed kan derfor i sig selv være et pengepolitisk instrument i Nationalbankens værktøjskasse.
Dansk økonomi står ikke i vejen for en renteforhøjelse
Normalt vil man diskutere, om økonomien kan tåle højere renter, men dette argument vejer ikke så tungt lige nu. Dansk økonomi er stærk. Beskæftigelsen er høj, lønstigningerne er fortsat betydelige, og aktiviteten har overrasket positivt, gang på gang.
En isoleret dansk renteforhøjelse vil ganske vist primært blive foretaget for at påvirke valutakursen, ikke for at dæmpe inflationen eller økonomien. Men sekundært vil det påvirke den danske økonomi og de finansielle markeder.
Den økonomiske situation betyder, at Nationalbanken næppe behøver at være særlig bekymret for de konjunkturelle konsekvenser af en mindre renteforhøjelse. Hvis kronen kræver det, er der derfor gode forudsætninger for at handle.
De finansielle markeder og likviditeten i kroner
Nationalbanken kan fortsætte med at støtte kronen gennem interventioner i valutamarkedet, men interventionerne påvirker samtidig likviditeten i det danske pengemarked.
Når Nationalbanken køber kroner mod udenlandsk valuta, trækkes der kronelikviditet ud af banksystemet. I august faldt bankernes og realkreditinstitutternes nettoposition over for Nationalbanken med 25,5 mia. kr. til 330,4 mia. kr.
Størstedelen af faldet skyldtes statens likviditetspåvirkning på 19,6 mia. kr., mens Nationalbankens salg af valuta bidrog yderligere.
Der er fortsat rigelig kronelikviditet i markedet, og udviklingen giver derfor ikke i sig selv anledning til bekymring. Men fortsætter Nationalbanken med at købe kroner gennem efteråret, samtidig med at andre faktorer trækker likviditet ud af systemet, kan det begynde at påvirke de helt korte danske pengemarkedsrenter.
Det giver Nationalbanken endnu en balance at tage hensyn til. På den ene side kan valutareserven bruges til at støtte kronen. På den anden side vil længerevarende og større interventioner gradvist reducere kronelikviditeten og potentielt presse de korte markedsrenter op.
Hvis presset på kronen fortsætter, kan det derfor på et tidspunkt være mere hensigtsmæssigt at hæve renten direkte end at fortsætte med stadig større valutainterventioner.
ECB-mødet kan blive startskuddet til højere danske renter
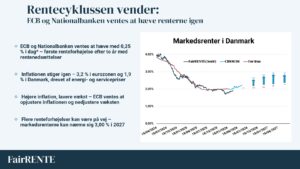
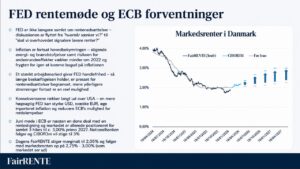
ECB’s rentemøde i morgen bliver det næste afgørende pejlemærke for de danske renter.
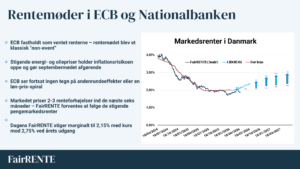
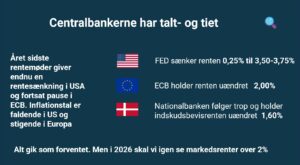
Vores basisscenarie er, at ECB hæver renten med 0,25 procentpoint, og at Nationalbanken følger med en tilsvarende renteforhøjelse på 0,25 procentpoint.
Herudover en stor sandsynlighed for at Nationalbanken samtidig overrasker markedet ved at hæve den danske rente yderligere med 0,10 procentpoint allerede i morgen. Hvis ikke i morgen så en af de kommende måneder og dermed indsnævre rentespændet til ECB til 0,30%.
Hvad betyder det for de korte danske renter?
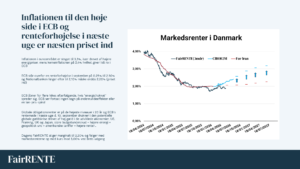
Uanset hvornår den danske renteindsnævring finder sted vil det give lidt volatilitet i rentemarkederne og for opsparere og investorer i korte danske obligationer er der udsigt til højere markedsrenter.
Spørgsmålet er ikke længere kun, om Nationalbanken følger ECB op med 0,25 procentpoint i morgen.
Spørgsmålet er, om Nationalbanken allerede i morgen overrasker med yderligere 0,10 procentpoint, eller om den isolerede danske renteforhøjelse kommer lidt senere på efteråret.