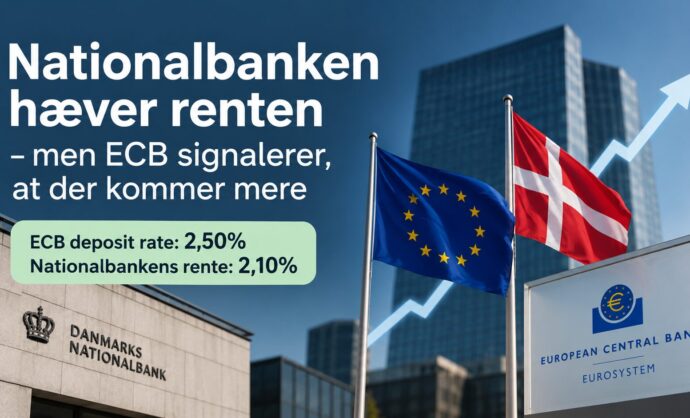
Selve renteforhøjelsen var bredt ventet. Det overraskende var derimod, hvor høgeagtigt ECB kommunikerede efter mødet.
ECB konstaterede, at inflationen forventes at forblive klart over målsætningen i en længere periode, og Christine Lagarde beskrev beslutningen som en enstemmig “no-brainer”. Samtidig blev døren holdt vidt åben for yderligere renteforhøjelser.
Markedet reagerede prompte
De europæiske renter steg markant efter ECB-mødet – især i den korte ende af rentekurven. Den 2-årige EUR swaprente steg omkring 0,15 procentpoint, og rentekurven fladede betydeligt.
Markedet priser nu samlet omkring 3 rentestigninger ind og yderligere pengepolitisk stramning, med en forventet rentetop omkring september 2027.
Det er med andre ord ikke længere dagens renteforhøjelse, der er den store historie.
Det interessante er nu, hvor mange renteforhøjelser der kommer efter denne.
ECB’s fokus er i stigende grad på energi
En væsentlig årsag til ECB’s mere høgeagtige kommunikation er udviklingen i energi- og oliepriserne.
Under pressekonferencen lagde Lagarde betydelig vægt på energipriserne, mens udviklingen i den underliggende inflation og lønvæksten fyldte mindre.
Samtidig fremhævede ECB den overraskende robuste europæiske økonomi. Væksten har blandt andet været understøttet af global AI-efterspørgsel og en bredere økonomisk fremgang i andet kvartal, som ECB forventer fortsætter på kort sigt.
ECB’s nye prognoser understøtter også et mere høgeagtigt billede. Prognoserne blev enten fastholdt eller opjusteret.
Problemet er samtidig, at prognosernes basisscenarie allerede kan være forældet, fordi skæringsdatoen for energipriserne var 19. august.
ECB’s negative energiscenarie – med olie omkring 100 dollar pr. tønde og europæiske gaspriser omkring 75 euro/MWh i fjerde kvartal 2026 – ligger derfor tættere på den aktuelle energisituation. I dette scenarie ligger inflationen fortsat på 3,2% i 2027 og 2,3% i 2028.
Det understøtter forventningen om, at ECB endnu ikke er færdig.
Vi forventer flere renteforhøjelser
På baggrund af dagens ECB-møde er risikoen for yderligere renteforhøjelser efter vores vurdering steget.
Vores hovedscenarie er fortsat, at de korte danske renter skal yderligere op, og vi forventer mindst én yderligere renteforhøjelse på 0,25 procentpoint senest på decembermødet.
ECB’s meget høgeagtige kommunikation betyder samtidig, at en tidligere renteforhøjelse – allerede på oktobermødet – nu er blevet mere sandsynlig.
Hertil kommer muligheden for, at Nationalbanken på et tidspunkt hæver renten isoleret med yderligere 0,10 procentpoint i forhold til ECB.
Den svage krone kan give Nationalbanken et ekstra problem
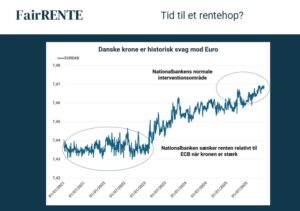
Baggrunden er den fortsat svage danske krone.
Nationalbanken intervenerede allerede i august ved at købe kroner for 5,6 mia. kr. Hvis presset på kronen fortsætter, kan en isoleret dansk renteforhøjelse blive det næste pengepolitiske værktøj.
I vores hovedscenarie ender Nationalbankens indskudsbevisrente derfor på 2,45% ved årets udgang:
2,10% i dag → +0,25% yderligere ECB/Nationalbank-forhøjelse → +0,10% isoleret dansk forhøjelse = 2,45%
Kommer ECB derimod med både en oktober- og decemberforhøjelse, vil de korte danske renter kunne ende endnu højere.
Hvad betyder det for FairRENTE?
For de helt korte danske markedsrenter er signalet fortsat opad.
Det er positivt for den løbende forrentning i FairRENTE, fordi udløbende obligationer gradvist kan geninvesteres i nye korte danske stats- og realkreditobligationer til højere markedsrenter.
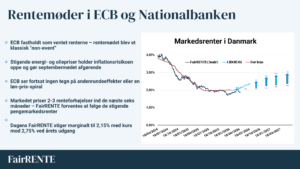
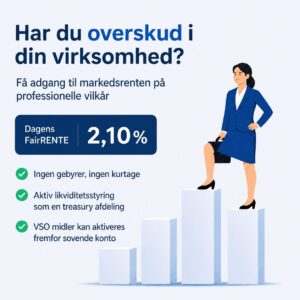
Den aktuelle FairRENTE er omkring 2,20% p.a. Med den nuværende markedsprissætning vurderer vi, at den løbende rente kan bevæge sig op mod cirka 2,50–2,75% p.a. inden jul.
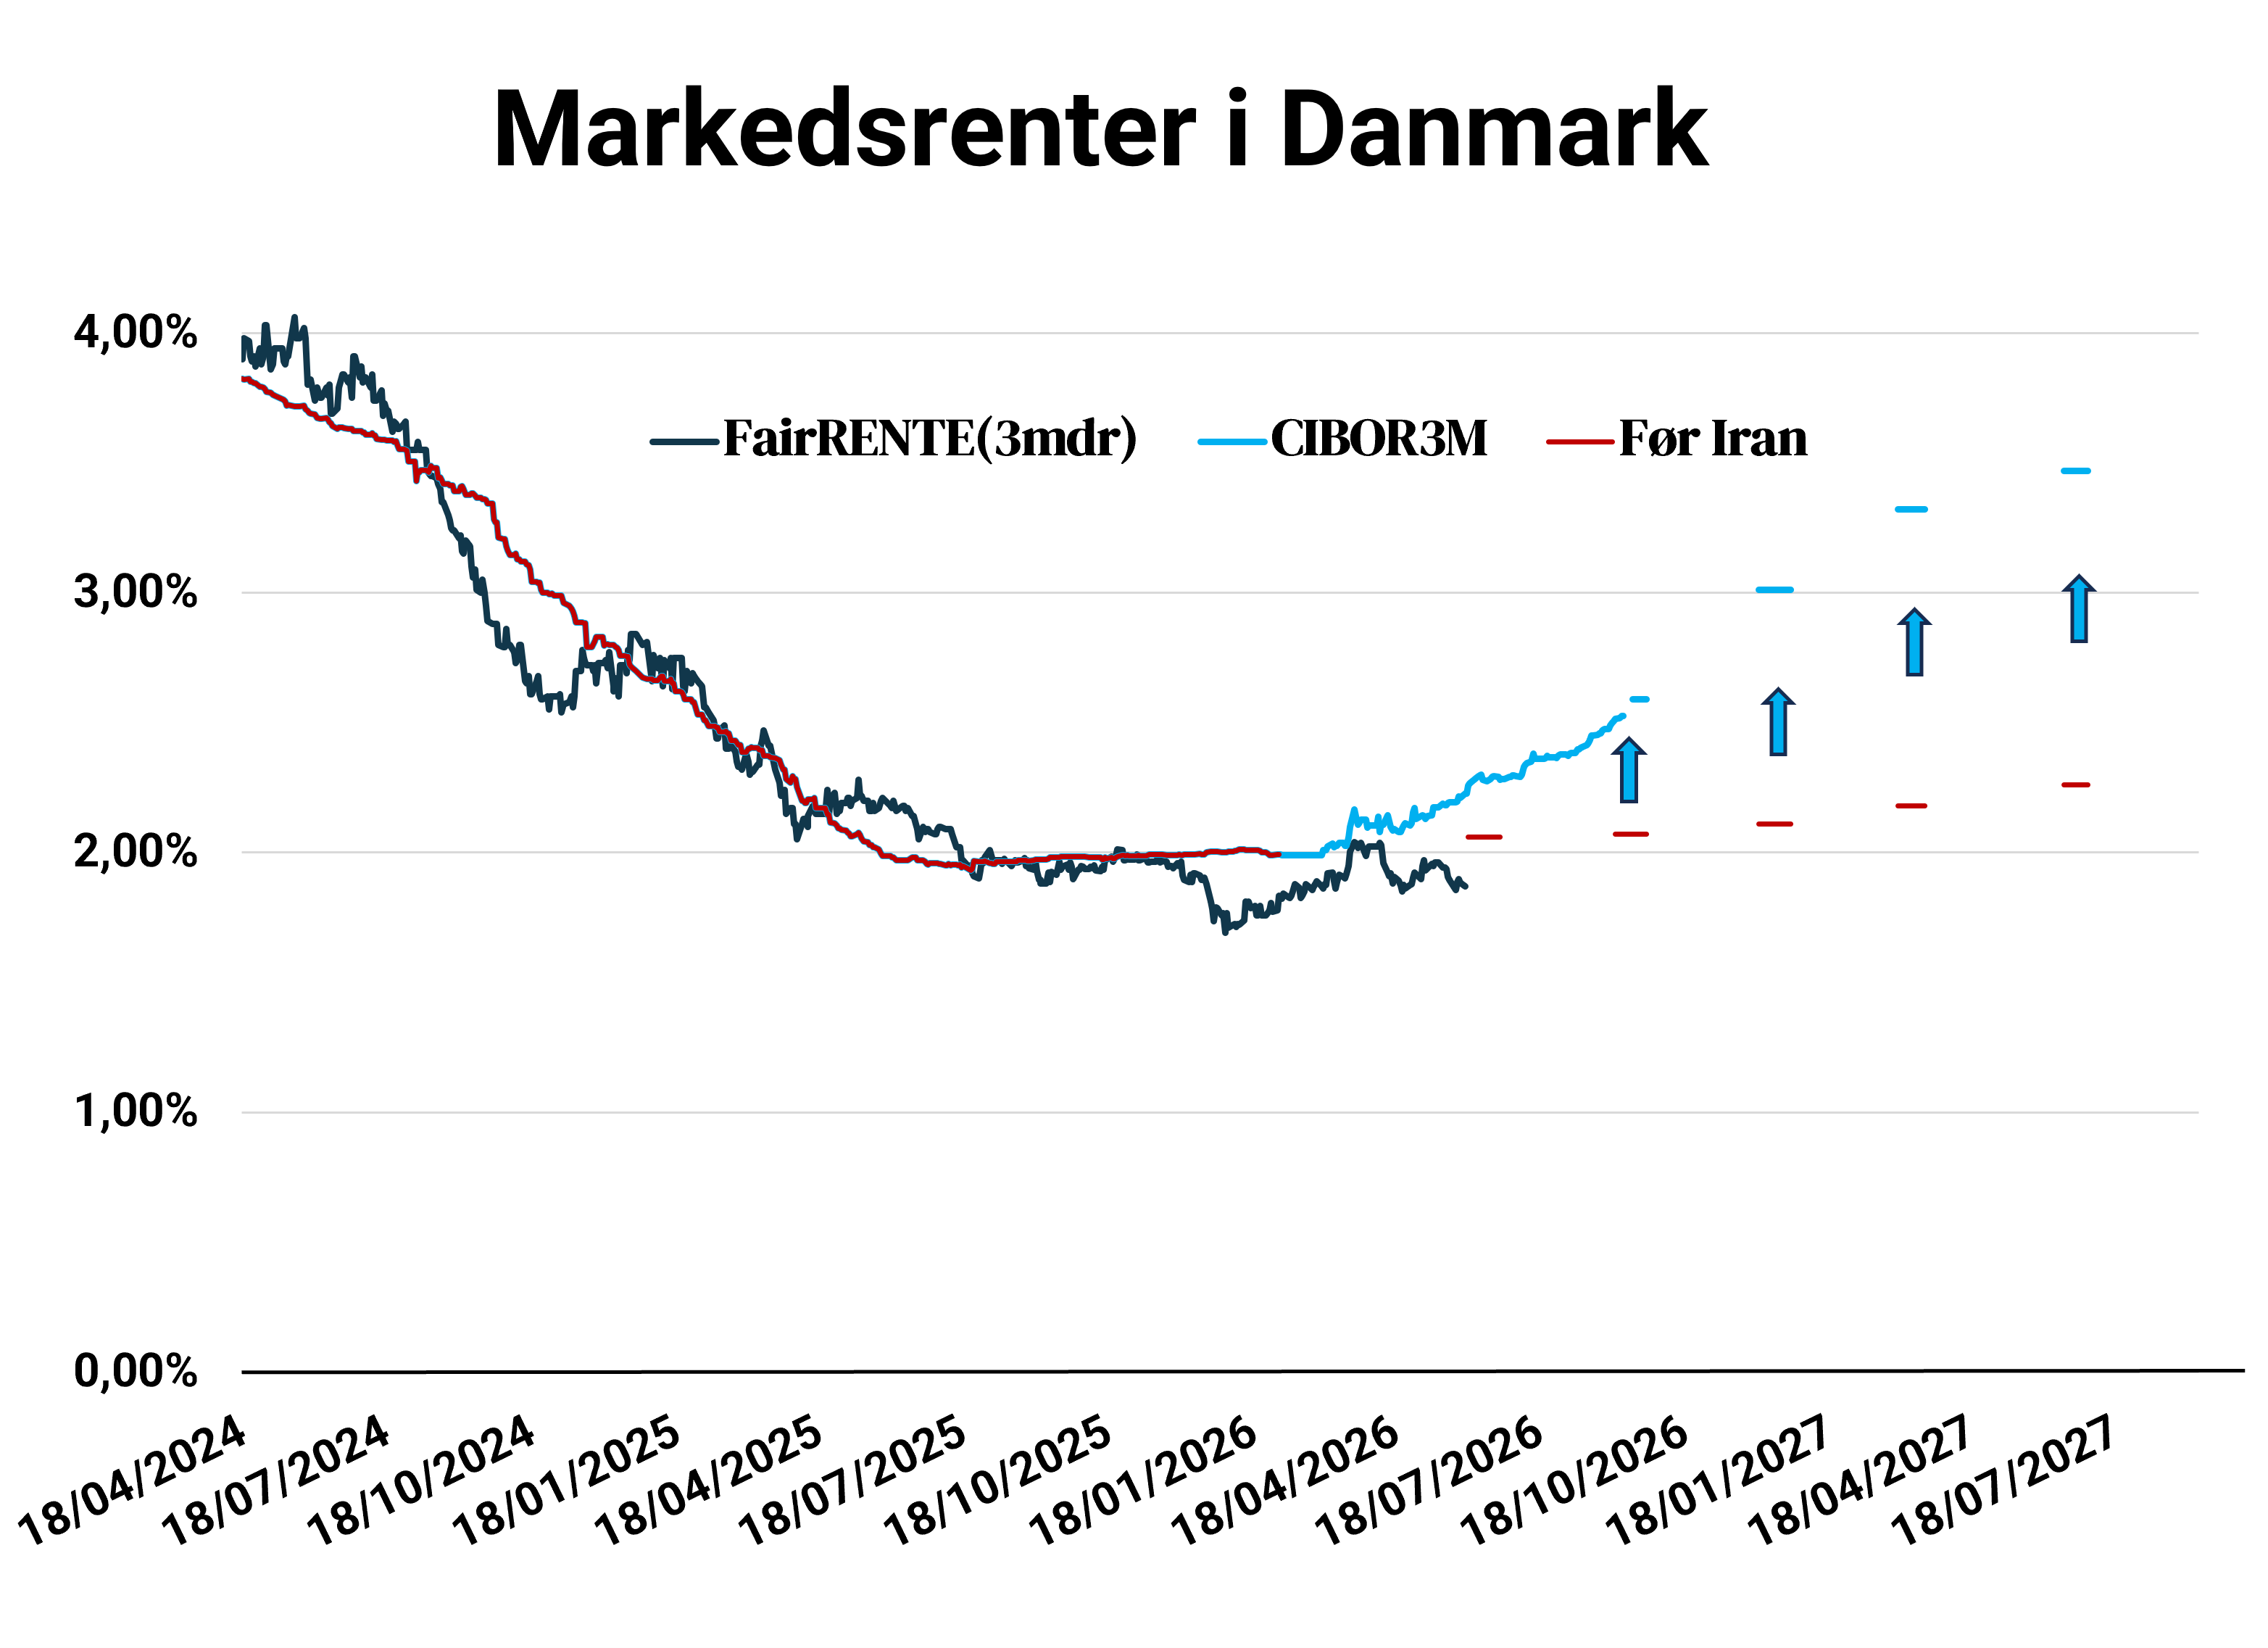
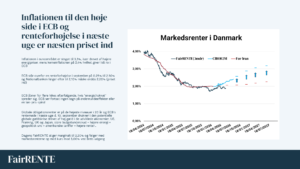
Grafen viser udviklingen i den korte danske markedsrente målt ved 3-måneders CIBOR. Tendensen er klart stigende. Siden Iran-konflikten eskalerede i marts 2026, er den korte markedsrente steget omkring 1–1,25 procentpoint.
Næste store rentebeslutning kommer fra USA
De højere renter – kombineret med stigende bekymring omkring de meget store globale statsgældsbyrder – ser ud til at blive et af hovedtemaerne på de finansielle markeder den kommende tid.
Næste store begivenhed bliver derfor den amerikanske centralbank.
Federal Reserves rentebeslutning kommer onsdag den 16. september.
Markedet priser aktuelt omkring 70% sandsynlighed for en renteforhøjelse på 0,25 procentpoint, hvilket i givet fald vil løfte Fed funds target range fra 3,50–3,75% til 3,75–4,00%.
Hvis både ECB, Nationalbanken og Federal Reserve fortsætter med at hæve renterne, er det endnu et tegn på, at fortællingen på rentemarkederne har ændret sig markant:
Spørgsmålet er ikke længere kun, hvornår renterne skal ned – men hvor meget længere de først skal op.