Når du sætter penge ind på en konto, låner du faktisk banken penge, og som enhver låntager, skulle banken jo betale lidt for besværet og risikoen. Det gør de gennem indlånsrenten.
I teorien burde den følge markedsrenten, som hænger tæt sammen med Nationalbankens foliorente. Når Nationalbanken hæver renten på, stiger markedsrenten og visa versa.
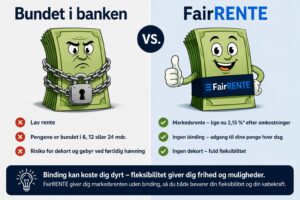
Men selvom markedsrenten i dag ligger omkring 2,5%, får de fleste danskere stadig 0,5% på deres indlån. Selv bankernes ”høj rente konto”, eller ”top rente konto” kommer heller ikke tæt på markedsrenten.
Forskellen mellem markedsrenten og det, bankerne giver kunderne, kaldes indlånsmarginalen, og den er steget markant de seneste år.
Kort sagt: Bankerne har fulgt med markedsrenterne op på deres udlån, men er ikke fulgt med på renten på indlån.
Det er en væsentlig del af forklaringen på, hvorfor bankerne de sidste flere år har leveret rekordoverskud.
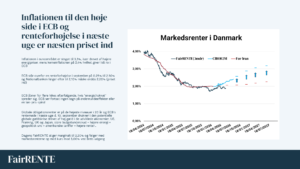
Nedenstående tabel viser, hvad man kan få på en opsparingskonto uden binding i forskellige banker. Tabellen viser derfor, hvor man kan få den højeste rente. Grafen er et ”øjebliksbillede” den 23. maj 2026, men illustrerer forskellen på renterne i bankerne, og den rente bankerne selv opnår på deres overskudslikviditet (Markedsrenten, 3M Cibor)
| Konto | Rente | Binding | Indskydergaranti | Minimum beløb | Krav til Nemkonto | Maks overførsler | Opdateret | Link |
|---|---|---|---|---|---|---|---|---|
| Markedsrenten (3M Cibor) | 2,53 | Ingen | Nej | 0 | Ingen | Ubegrænset | 11/09/2026 | https://fairrente.dk/markedsrenten/ |
| Saxo Bank | 1,55 | Ingen | Ja | 660.000 | Ingen | Ubegrænset | 11/09/2026 | https://www.home.saxo/da-dk/campaigns/interest-rates-cal |
| Resurs Bank | 1,45 | Ingen | Ja | 0 | Ingen | Ubegrænset | 11/09/2026 | https://www.resursbank.dk/opsparing |
| Facit Bank | 1,35 | Ingen | Ja | 50.000 | Ingen | Ubegrænset | 11/09/2026 | https://facitbank.dk/start-opsparing/ |
| Santander | 1,30 | Ingen | Ja | 0 | Ingen | Ubegrænset | 11/09/2026 | https://santanderconsumer.dk/opsparing/opsparing-fri |
| Ikano Bank | 1,25 | Ingen | Ja | 0 | Ingen | Ubegrænset | 11/09/2026 | https://ikanobank.dk/opsparing |
| Maj Bank | 1,00 | Ingen | Ja | 500.000 | Ingen | Ubegrænset | 11/09/2026 | https://www.majbank.dk/opsparing/indlaansrente-og-opsparing |
| Bank Norwegian | 0,95 | Ingen | Ja | 0 | Ingen | 6 | 11/09/2026 | https://www.banknorwegian.dk/opsparingskonto/ |
| Nykredit | 0,57 | Ingen | Ja | 0 | Ingen | Ubegrænset | 11/09/2026 | https://www.nykredit.dk/globalassets/dit-liv/pdf/priser-og-vilkar/priser/indlaansrenter-privatkunder.pdf |
| Lollands Bank | 0,50 | Ingen | Ja | 100.000 | Ja | Ubegrænset | 11/09/2026 | https://www.lollandsbank.dk/rentesatser/ |
| Sydbank plus | 0,15 | Ingen | Ja | 0 | Ingen | Ubegrænset | 11/09/2026 | https://www.sydbank.dk/om-os/priser/indlaansrente |
| Jyske Bank | 0,15 | Ingen | Ja | 0 | Ingen | Ubegrænset | 11/09/2026 | https://www.jyskebank.dk/privat/priser/konti |
| Danske Bank | 0,15 | Ingen | Ja | 0 | Ingen | Ubegrænset | 11/09/2026 | https://danskebank.dk/privat/produkter/konti/dansketoprente |
| Nordea | 0,05 | Ingen | Ja | 0 | Ingen | Ubegrænset | 11/09/2026 | https://www.nordea.dk/privat/produkter/opsparing/opsparingskonto.html |
2% for i indlånsrente er typisk meget højere end det bankerne kan tilbyde. De fleste konti i bankerne bliver forrentet med 0% og gennemsnittet for alle konti er 0,44% jævnfør Nationalbanken
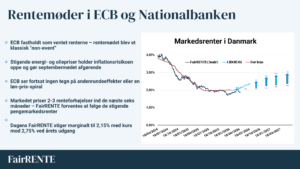
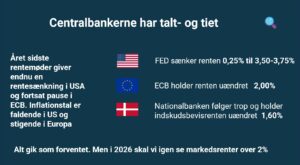
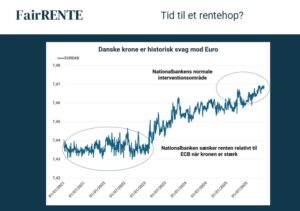
Renterne i første halvår 2026 været meget rolige, men har været stigende fra slutningen af første halvår, og der forventes tre rentestigninger af 0,25% frem mod 2027
Det korte svar er: Ja. Efter USA har angrebet Iran, og Hormuzstrædet er lukket er olie- og olieprodukter steget kraftigt i pris, hvilket har fået priserne til at stige. Centralbanken i Euro-zonen (ECB), har et mål om at priserne ikke må stige mere end 2% om året, og det ventes at ECB vil hæve renterne for at holde priserne i ro.
Indskydergarantien er en ordning, hvor beløb op til 750.000 kr. er dækket af Garantiformuen. Garantiformuen var ultimo 2025 på ca. 12,5mia. kr.
FairRENTE
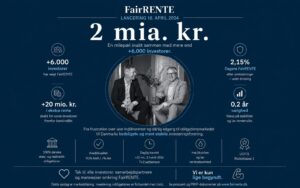
Fairrente KL (herefter ”FairRENTE”) er en UCITS afdeling i Investeringsforeningen PortfolioManager. Afdelingen investerer i korte danske stats- og realkreditobligationer. Afdelingen har to klasser Fairrente kl f (konto-til-investeringskonto gennem Fundmarket.dk) og Fairrente kl n (fondskode DK0062840195, noteret på Nasdaq). Begge klasser har samme afkast, men har forskellige NAV, da investorerne har investeret på forskellige tidspunkter.
En bankkonto har indskydergaranti på 100.000 EUR (svarende til 750.000 kr.). Indskud over 750.000 i en bank er derved forbundet med risiko på banken. Renten på en bankkonto fastsættes af den enkelte bank.
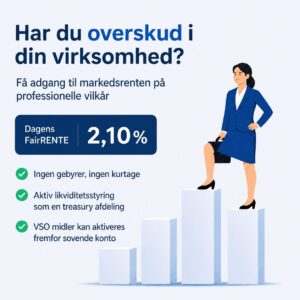
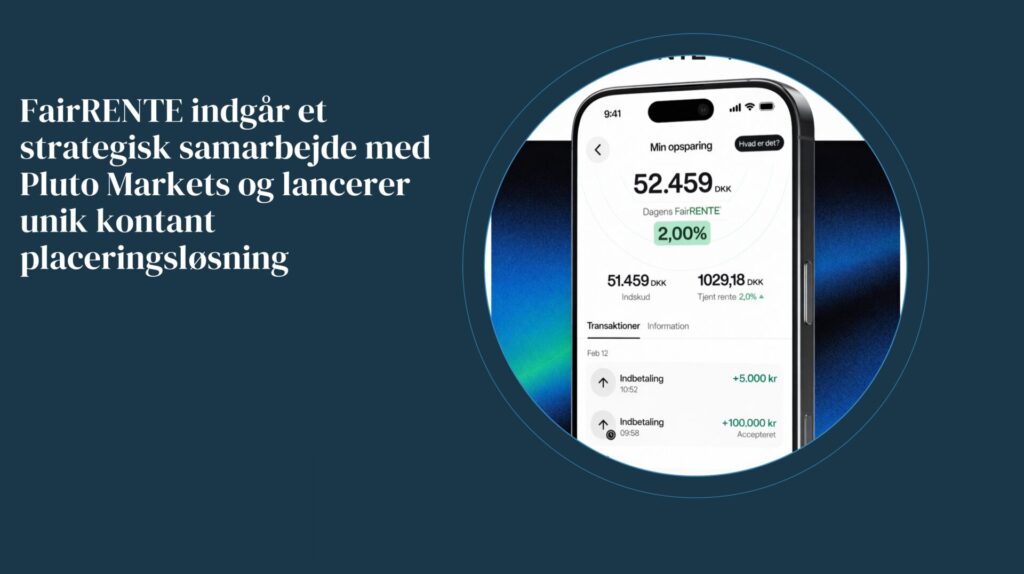
En investeringskonto med FairRENTE KL er ikke omfattet af indskydergarantien, og den fremtidige rente er ikke kendt på forhånd. Midlerne investeres i korte danske stats- og realkreditobligationer. Den angivne forventede rente (Dagens FairRENTE) er baseret på de underliggende obligationers forventede afkast efter omkostninger og udgør ikke en garanti. Den faktiske rente afhænger af markedsudviklingen og kan afvige væsentligt, herunder blive negativ.
Når der overføres til investeringskontoen i Fundmarket, hvor FairRENTE er valgt, bliver der købt investeringsforeningsbeviser i FairRENTE. Da der primært investeres i AAA-ratede obligationer, er kreditværdigheden bedre i FairRENTE i forhold til de danske banker ved beløb over 750.000 kr. Selvom FairRENTE har den laveste opnåelige risikoklassifikation for fonde vil forrentningen variere med udsving på de finansielle markeder. Afkastet kan derfor både kan være positiv og negativ.
Historiske renter i FairRENTE
De historiske renter er beregnet ud fra en modelportefølje på baggrund af de officielle markedsinformationer, og er den forventede rente for de underliggende obligationer i FairRENTE på en tremåneders periode efter omkostninger.
I dokumentet med afdelingens centrale information (PRIIP) er den anbefalede investeringsperiode et år, som er den korteste periode fastsat af myndighederne. FairRENTEs tremåneders periode er derved sat kortere end den anbefalede investeringsperiode i PRIIP, da varigheden i FairRENTE typisk er omkring tre måneder og maksimalt seks måneder.
I PRIIP fremgår det, at den forventede rente (IRR) for FairRENTE ved exit efter 1 år er 0%. Beregningerne er lavet ud fra en længere tidserie, hvor obligationer, som kunne indgå i modelporteføljen, har haft negativ rente. Dagens FairRENTE er et udtryk for markedsrenten og markedsrenten er steget væsentligt fra januar 2022 (som det også kan ses af graf på slide 3). Dette er baggrunden for, at ”Dagens FairRENTE” er højere end den forventede rente (IRR) i PRIIP.
september 9, 2026
september 2, 2026
april 1, 2026
Kontakt os direkte eller udfyld kontakt formularen på vores kontakt side.
FairRENTE
Tordenskjold Invest ApS
CVR-nummer: 44288605
Lundbyesgade 5, 1771 København V.
Kontakt: 08:00 – 20:00
Vi glæder os til at høre fra dig.
Du er velkommen til at udfylde formularen, hvis du vil høre mere om FairRENTE.
Vi henviser dig til at læse prospektet og dokumentet med central information (PRIIP-dokumentet), inden du træffer en endelig investeringsbeslutning.
Rådfør dig altid med dine professionelle rådgivere om juridiske, skattemæssige, finansielle og andre aspekter, der kan være relevante for at vurdere egnetheden og hensigtsmæssigheden af en investering.
Fairrente kl f er aktiveret på fundmarket.dk:
PRIIP- Fundmarket er producent af PRIIP for FairRENTE, og kan erhverves på fundmarket.dk
Fairrente kl n:
Handelsblanket
PRIIP- Fundmarket er producent af PRIIP for FairRENTE, og kan erhverves på fundmarket.dk
Finanstilsynet
Afdeling FairRENTE KL er godkendt af Finanstilsynet.
Danish Financial Supervisory Authourity. FT ID: FT-nr. 11200-029
© 2026 · FAIR RENTE · CVR: 44288605
kontakt@fairrente.dk